
Intuit ist für viele Anleger zunächst der Anbieter von QuickBooks und TurboTax. Wirtschaftlich ist das Unternehmen breiter aufgestellt: Buchhaltung, Steuererklärung, Lohnabrechnung, Zahlungen, Marketing und die Vermittlung von Finanzprodukten greifen an verschiedenen Stellen ineinander. Das macht die Plattform für Kunden nützlich und kann über Jahre zu einer tiefen Bindung führen.
Für die Bewertung der Intuit-Aktie reicht diese Qualität allein nicht aus. Der faire Wert hängt davon ab, wie viel Free Cashflow Intuit künftig erwirtschaftet und wie belastbar der außergewöhnlich hohe Wert des Geschäftsjahres 2026 als Ausgangspunkt ist. Gerade hier lohnt sich ein genauer Blick in den Geschäftsbericht: Die bar gezahlten Ertragsteuern waren ungewöhnlich niedrig.
Datenbasis: Intuits Geschäftsjahr 2026 endete am 31. Juli 2026. Die EchtWert-Analyse verwendet einen Kurs- und Bewertungsstand vom 23. September 2026. Ein fairer Wert ist das Ergebnis von Annahmen und kein Kursziel für einen bestimmten Zeitpunkt.
Die vollständige Intuit-Analyse enthält den konkreten fairen Wert je Aktie, die DCF-Rechnung, eine Sensitivitätsanalyse und den EchtWert Score.
Sie erhalten außerdem gelegentliche Einordnungen zu Unternehmen, Märkten und neuen Analysen. Abmeldung jederzeit möglich.
Intuit: Mehr als QuickBooks und TurboTax
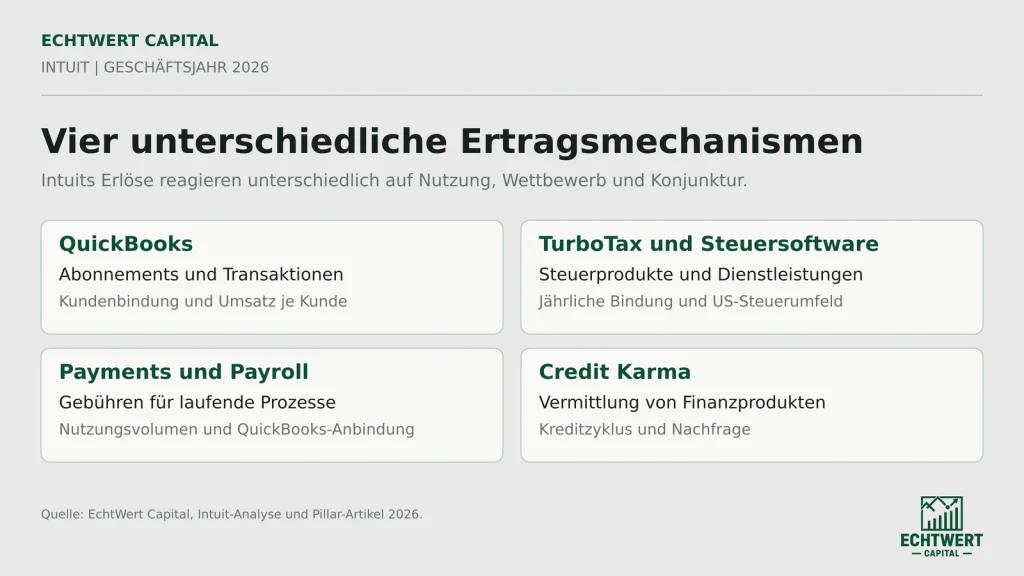
Das Zentrum des Unternehmensgeschäfts bildet Global Business Solutions. QuickBooks hilft kleinen und mittleren Unternehmen, ihre Bücher zu führen und Rechnungen zu stellen. Weitere Dienste für Payroll und Zahlungsabwicklung können sich an diese bestehende Beziehung anschließen. Mailchimp ergänzt Marketing und Kundengewinnung. Für Intuit ist entscheidend, ob Kunden mit der Zeit mehr dieser Funktionen verwenden und der wirtschaftliche Wert der einzelnen Kundenbeziehung steigt.
TurboTax bedient einen anderen Bedarf. Die Steuererklärung konzentriert sich stark auf die US-Steuersaison. Saisonale Umsätze sind nicht zwangsläufig schwach planbar, doch Nutzerbindung, Marktanteile und Monetarisierung müssen in jedem Jahr erneut verteidigt werden. Professionelle Steuerlösungen ergänzen dieses Geschäft.
Credit Karma vermittelt Verbrauchern Finanzprodukte. Seine Erträge sind stärker von Kreditangebot, Zinsumfeld und Aktivität der Verbraucher abhängig als die Softwareabonnements von QuickBooks. Wer Intuit pauschal als einheitliches Softwareabo betrachtet, übersieht diese Unterschiede.
| Bereich | Erlöslogik | Worauf es wirtschaftlich ankommt |
|---|---|---|
| QuickBooks und weitere Unternehmensdienste | Wiederkehrende Gebühren und zusätzliche Transaktionen | Kundenbindung, Umsatz je Kunde, Nutzung integrierter Prozesse |
| TurboTax und professionelle Steuersoftware | Steuerbezogene Produkte und Dienstleistungen | Jährliche Nutzerbindung, US-Steuerumfeld, Wettbewerb |
| Payments und Payroll | Gebühren für laufende Prozesse | Nutzungsvolumen und Einbindung in QuickBooks |
| Credit Karma | Vermittlungsvergütungen | Kreditzyklus und Nachfrage nach Finanzprodukten |
Die vier Mechanismen diversifizieren Intuits Erlöse. Sie reagieren zugleich unterschiedlich auf Wettbewerb, Konjunktur und Regulierung. Für den Unternehmenswert zählt, wie sich diese Mischung langfristig in freien Cashflow übersetzt.
Worin der Burggraben von Intuit besteht
Ein Buchhaltungsprogramm lässt sich grundsätzlich ersetzen. Ein über Jahre eingerichteter Arbeitsablauf ist schwerer auszutauschen. Unternehmen speichern Buchhaltungsdaten, verbinden Rechnungsstellung mit Zahlungen, richten Lohnabrechnungen ein und arbeiten mit Steuerberatern zusammen. Ein Wechsel kostet Zeit und birgt das Risiko, sensible Prozesse zu unterbrechen. Diese operativen Wechselkosten sind ein wesentlicher Bestandteil von Intuits Wettbewerbsvorteil.
QuickBooks profitiert außerdem von seiner Verbreitung unter Buchhaltern und Dienstleistern sowie von ergänzenden Integrationen. Das ist kein klassischer Netzwerkeffekt, bei dem jeder neue Nutzer automatisch allen anderen einen direkten Nutzen verschafft. Eine bekannte Plattform kann aber leichter in vorhandene Abläufe eingebunden werden. Intuit verteilt zudem Entwicklungs-, Sicherheits- und regulatorische Kosten über eine große Kundenbasis.
Der Burggraben hängt an der tatsächlichen Nutzung. Wenn neue Anbieter einzelne Aufgaben einfacher, günstiger oder mit KI besser lösen, reicht eine bekannte Marke allein nicht aus. Entscheidend bleibt, ob Intuit seine Produkte so verbindet, dass Kunden in der Plattform bleiben und zusätzliche Dienste sinnvoll nutzen.
Intuits Zahlen für das Geschäftsjahr 2026
Intuit erzielte im Geschäftsjahr 2026 einen Umsatz von 21,448 Mrd. $ nach 18,831 Mrd. $ im Vorjahr. Das operative Ergebnis stieg von 4,923 auf 5,884 Mrd. $. Die operative Marge lag damit bei rund 27,4 %. Die vollständige EchtWert-Analyse errechnet einen operativen ROIC von rund 17,6 %. Diese Kennzahl beschreibt die Rendite auf das im operativen Geschäft gebundene Kapital; sie ist eine eigene Berechnung und keine separat von Intuit ausgewiesene 10-K-Kennzahl.
Die operative Qualität ist für die Bewertung relevant, weil Wachstum nur dann zusätzlichen Wert schafft, wenn der dafür erforderliche Kapitaleinsatz angemessen verzinst wird. Intuit verfügt außerdem über wiederkehrende Einnahmen und laut EchtWert-Analyse eine geringe Nettofinanzverschuldung. Diese Eigenschaften stützen die Fähigkeit, in Produkte und Automatisierung zu investieren. Sie beseitigen jedoch weder Wettbewerbsrisiken noch die Unsicherheit über künftige Cashflows.
Intuit Free Cashflow 2026: Warum 8,617 Mrd. $ eingeordnet werden müssen
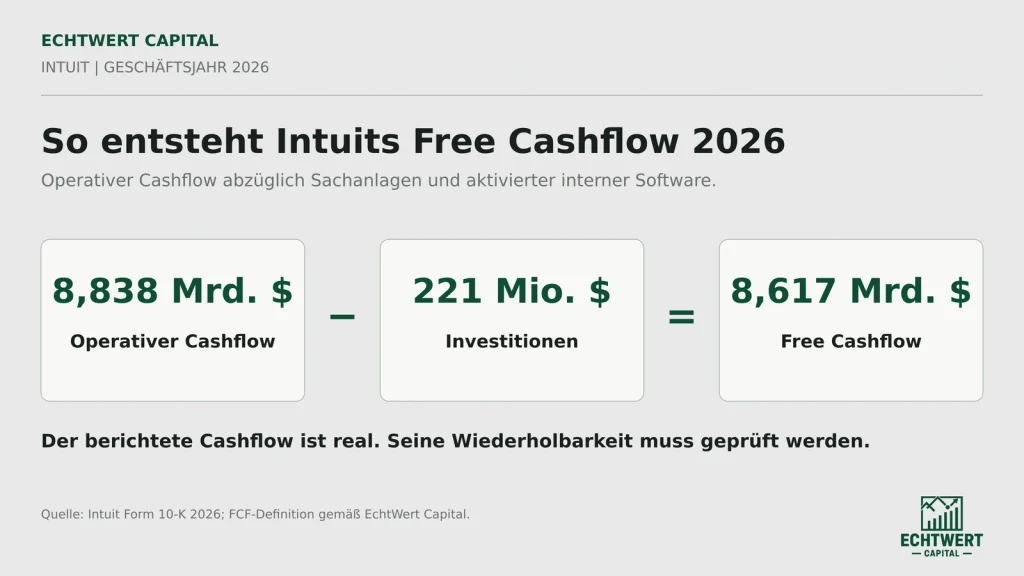
Laut Geschäftsbericht erwirtschaftete Intuit 2026 einen operativen Cashflow von 8,838 Mrd. $. Für Sachanlagen und intern entwickelte Software flossen zusammen 221 Mio. $ ab. In der hier verwendeten Definition ergibt das einen Free Cashflow von 8,617 Mrd. $. Bezogen auf den Jahresumsatz entspricht dies rund 40,2 %.
| Position 2026 | Betrag |
|---|---|
| Operativer Cashflow | 8,838 Mrd. $ |
| Käufe von Sachanlagen und aktivierte interne Software | −0,221 Mrd. $ |
| Free Cashflow nach dieser Definition | 8,617 Mrd. $ |
281 Mio. $ Cash-Steuern und die Erwartung für 2027
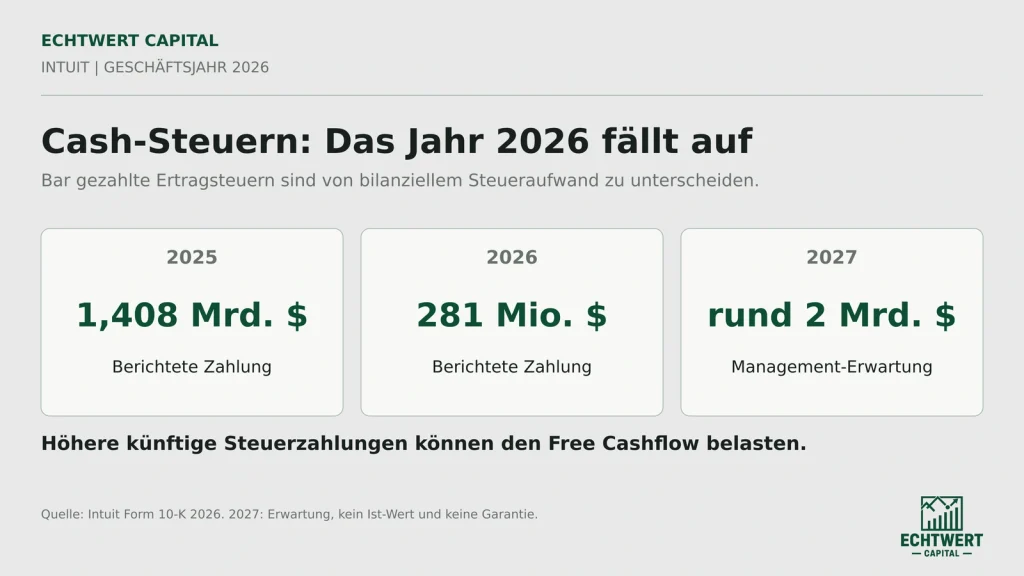
Diese Rechnung ist nachvollziehbar. Ihre Fortschreibung wäre dennoch riskant. Intuit zahlte 2026 nur 281 Mio. $ Ertragsteuern in bar, nach 1,408 Mrd. $ im Vorjahr. Der im Geschäftsjahr erfasste Steueraufwand lag dagegen bei 1,451 Mrd. $. Steueraufwand in der Gewinn- und Verlustrechnung und tatsächliche Steuerzahlungen fallen zeitlich nicht immer zusammen. Intuit verweist unter anderem auf geänderte Regeln zum steuerlichen Abzug inländischer Forschungs- und Entwicklungsausgaben. Für das Geschäftsjahr 2027 erwartet das Management wieder ungefähr 2 Mrd. $ an Cash-Steuerzahlungen, vor allem in der zweiten Jahreshälfte.
Damit wird der berichtete Free Cashflow von 2026 nicht falsch. Er ist die tatsächlich ausgewiesene Größe. Die Frage lautet, welcher Teil davon für eine langfristige Bewertung wiederholbar ist. Höhere spätere Steuerzahlungen könnten den operativen Cashflow gegenüber dem außergewöhnlichen Ausgangsjahr belasten, selbst wenn das zugrunde liegende Geschäft weiter wächst.
Was eine Normalisierung leistet
Eine vorsichtigere Rechnung kann den Ausgangs-Free-Cashflow reduzieren und prüfen, ob die Investmentthese davon abhängt, das Jahr 2026 dauerhaft zu wiederholen. Die EchtWert-Analyse enthält zusätzlich zum berichteten Ausgangswert ein solches Szenario. Es handelt sich um eine Modellannahme, nicht um einen zweiten von Intuit berichteten Cashflow.
Eine mechanische Differenz zwischen den Steuerzahlungen zweier Jahre wäre ebenfalls kein Beweis für den richtigen nachhaltigen Wert. Steuerregeln, zeitliche Verschiebungen, Geschäftsentwicklung und sonstige Cashflow-Positionen können sich ändern. Deshalb sollte die Bewertung sowohl den ausgewiesenen Wert als auch eine vorsichtigere Ausgangsbasis prüfen. Der konkrete Einfluss beider Ansätze auf den fairen Wert steht in der vollständigen Analyse.
Wie der faire Wert der Intuit-Aktie mit DCF entsteht
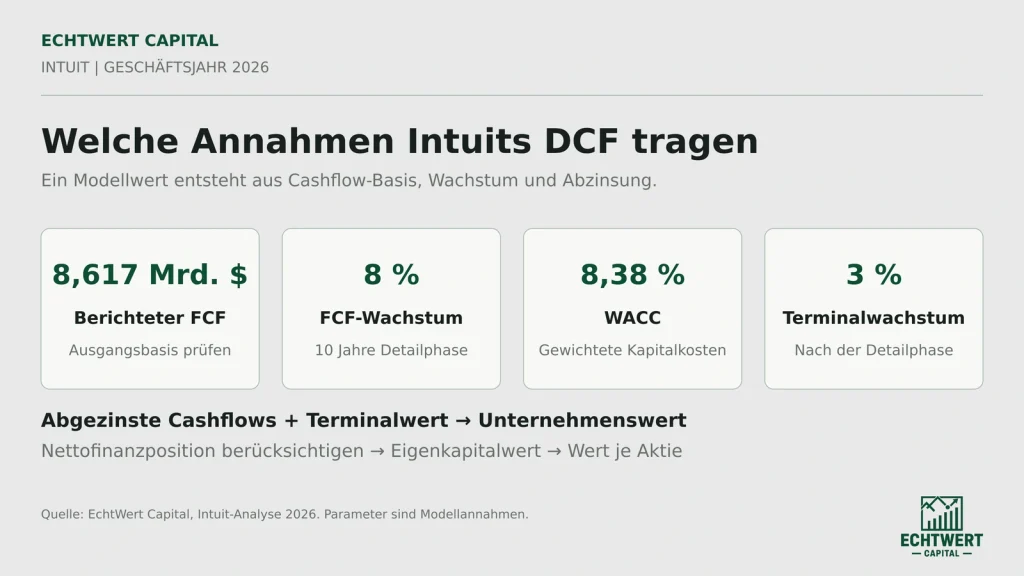
Ein Discounted-Cash-Flow-Modell bewertet die künftigen freien Cashflows statt allein den Gewinn eines einzelnen Jahres. Die EchtWert-Analyse prognostiziert zehn Jahre, zinst die erwarteten Cashflows auf den Bewertungsstichtag ab und berücksichtigt anschließend einen Wert für die Zeit nach der Detailphase. Von diesem Unternehmenswert wird über die Nettofinanzposition auf den Eigenkapitalwert übergeleitet; daraus entsteht ein Wert je Aktie.
Im Basismodell der vorliegenden Analyse wächst der Free Cashflow in der zehnjährigen Detailphase mit 8 % pro Jahr. Für die Abzinsung werden gewichtete Kapitalkosten von 8,38 % angesetzt, für die Zeit nach der Detailphase ein langfristiges Wachstum von 3 %. Das sind Bewertungsannahmen, keine vom Unternehmen garantierten Prognosen. Die Höhe des Ausgangs-Cashflows ist bei Intuit 2026 besonders wichtig, weil die niedrigen Cash-Steuern das Jahr begünstigten.
Auch kleine Änderungen bei Kapitalkosten und langfristigem Wachstum können den berechneten Wert deutlich verschieben. Der Terminalwert macht einen erheblichen Teil der Modellbewertung aus. Eine einzelne Zahl ohne Sensitivitätsprüfung würde daher mehr Gewissheit vermitteln, als das Modell leisten kann. Die ausführliche Analyse zeigt sowohl die DCF-Berechnung als auch die Auswirkungen veränderter Annahmen.
Die vollständige Bewertung
Welche Sicherheitsmarge ergibt sich am Bewertungsstichtag, und wie verändert sie sich bei vorsichtigerem Free Cashflow oder anderen Kapitalkosten? Die vollständige Intuit-Analyse enthält den fairen Wert je Aktie, die Herleitung vom Unternehmenswert zum Aktienwert, die Sensitivitätsmatrix und den EchtWert Score.
Sie erhalten außerdem gelegentliche Einordnungen zu Unternehmen, Märkten und neuen Analysen. Abmeldung jederzeit möglich.
Welche Chancen und Risiken die Bewertung verändern
Plattformtiefe und zusätzlicher Umsatz je Kunde. QuickBooks kann zur Basis für Payroll, Payments, Finanzierung und Marketing werden. Das ist wertvoll, wenn zusätzliche Leistungen dauerhaft genutzt werden und der Cashflow je Kundenbeziehung steigt.
Expansion in größere Unternehmen. Mit der Enterprise Suite adressiert Intuit komplexere Anforderungen oberhalb klassischer Kleinunternehmen. Der größere Markt eröffnet Chancen, verlangt aber Produktqualität und eine erfolgreiche Umsetzung.
KI in bestehenden Arbeitsabläufen. Automatisierung kann Buchhaltung, Steuern und administrative Aufgaben erleichtern. Für den Unternehmenswert kommt es darauf an, ob daraus zusätzliche zahlende Nutzung oder niedrigere Kosten entstehen und ob die Investitionen eine angemessene Rendite erzielen.
Technologischer Wettbewerb. KI-native Anbieter und etablierte Softwareplattformen können einzelne Aufgaben günstiger oder einfacher lösen. Werden Kernfunktionen austauschbarer, können Preise und Kundenbindung unter Druck geraten.
US-Abhängigkeit und Steuergeschäft. Intuits Schwerpunkt liegt in den USA. Veränderungen bei Regulierung, staatlichen Angeboten zur Steuererklärung oder der Nachfrage nach kostenpflichtigen Steuerprodukten können TurboTax betreffen. Credit Karma reagiert zudem stärker auf Kreditzyklen.
Integrations- und Investitionsrisiko. Mehr Produkte schaffen nicht automatisch mehr Wert. Investitionen in KI, Plattformarchitektur und erworbene Angebote müssen sich in Bindung, Margen und Cashflows niederschlagen. Diese Entwicklung sollte regelmäßig gegen die Annahmen der Bewertung geprüft werden.
Fazit: Qualität, Cashflow und Preis getrennt beurteilen
Intuit besitzt ein starkes Geschäftsmodell: QuickBooks ist in laufende Unternehmensprozesse eingebunden, TurboTax hat eine etablierte Position im US-Steuermarkt, und ergänzende Dienste können den Wert bestehender Kundenbeziehungen erhöhen. Die Profitabilität und die Rendite auf das operativ eingesetzte Kapital sprechen für wirtschaftliche Qualität.
Der Free Cashflow 2026 verdient besondere Sorgfalt. Die berichteten 8,617 Mrd. $ beruhen auf echten Zahlungsströmen, wurden aber von ungewöhnlich niedrigen Cash-Steuern begünstigt. Wer daraus ohne Einordnung einen dauerhaften Ausgangswert macht, riskiert eine zu optimistische Bewertung. Die EchtWert-Analyse prüft deshalb zusätzlich eine vorsichtigere Cashflow-Basis. Nach ihrer Bewertung bleibt Intuit auch unter dieser Annahme ein EchtWert-Kandidat. Diese Einstufung ist eine modellabhängige Einschätzung zum angegebenen Stichtag und keine Vorhersage der Kursentwicklung.
Für Anleger liegt der Nutzen einer DCF-Rechnung darin, die entscheidenden Fragen offen zu legen: Wie belastbar ist der Ausgangs-Cashflow? Wie lange können Kundenbindung und Wachstum bestehen? Welche Rendite erzielt Intuit auf neue Investitionen? Und welcher Preis lässt für abweichende Entwicklungen ausreichend Raum? Der konkrete faire Wert und die Spannbreite der Modellrechnung stehen in der vollständigen Intuit-Analyse.
Intuit vollständig bewertet
Geschäftsmodell, Burggraben, Fundamentaldaten, DCF-Modell, Sensitivitätsanalyse, Chancen, Risiken und EchtWert Score sind in der vollständigen Analyse zusammengeführt.
Sie erhalten außerdem gelegentliche Einordnungen zu Unternehmen, Märkten und neuen Analysen. Abmeldung jederzeit möglich.
Häufige Fragen zur Intuit-Aktie 2026
Wie hoch war Intuits Free Cashflow 2026?
Nach der hier verwendeten Definition betrug er 8,617 Mrd. $: 8,838 Mrd. $ operativer Cashflow abzüglich 221 Mio. $ für Sachanlagen und aktivierte interne Software. Kredit- und Wertpapiertransaktionen werden nicht pauschal als Investitionsausgaben dieses FCF abgezogen.
Warum wird der Free Cashflow normalisiert?
Die bar gezahlten Ertragsteuern fielen 2026 mit 281 Mio. $ deutlich niedriger aus als 2025. Intuit erwartet für 2027 wieder ungefähr 2 Mrd. $ Cash-Steuerzahlungen. Eine vorsichtigere Ausgangsbasis prüft, wie abhängig die Bewertung vom starken Jahr 2026 ist; sie ist eine Modellannahme.
Wie wird der faire Wert der Intuit-Aktie berechnet?
Das EchtWert-Modell diskontiert zehn Jahre erwartete Free Cashflows und einen Terminalwert mit gewichteten Kapitalkosten. Anschließend berücksichtigt es die Nettofinanzposition und die Aktienzahl. Das Ergebnis hängt von Cashflow-Basis, Wachstum, Kapitalkosten und Terminalwachstum ab. Die konkreten Werte je Aktie und die Sensitivität enthält die Vollanalyse.
Was ist der Burggraben von Intuit?
Intuits Vorteile liegen vor allem in operativen Wechselkosten, der Verankerung von QuickBooks in Arbeitsabläufen, etablierten Marken und der Verbindung mehrerer Finanzprozesse. Der Vorteil muss durch Produktqualität und Kundenbindung laufend verteidigt werden.
Ist Intuit durch künstliche Intelligenz bedroht?
KI kann Intuits Produkte nützlicher machen und zugleich neue Wettbewerber stärken. Welche Wirkung überwiegt, hängt davon ab, ob Intuit Automatisierung in zusätzliche Kundenbindung und Cashflows umsetzt und ob Kernfunktionen austauschbarer werden.
Datenbasis und Hinweis
Intuit, Annual Report on Form 10-K 2026, insbesondere Finanzübersicht, Kapitalflussrechnung, Steuern und Liquidität; EchtWert Capital, Intuit-Aktienanalyse, veröffentlicht am 28. September 2026, Daten- und Kursstand 23. September 2026. Eigene Modellannahmen sind entsprechend bezeichnet.
Offenlegung von Interessen und möglichen Interessenkonflikten: Der Autor hält zum
Zeitpunkt der Veröffentlichung dieses Beitrags Aktien von dem Unternehmen Intuit Inc. Aus
dieser Beteiligung kann sich ein Interessenkonflikt ergeben.
Darüber hinaus bestehen zum Zeitpunkt der Veröffentlichung nach Kenntnis des Autors keine
weiteren Beziehungen, Interessen oder Umstände, die geeignet sind, die Objektivität dieser
Analyse zu beeinträchtigen.