
Alphabet gehört zu den Unternehmen, bei denen sich Qualität besonders leicht erkennen und besonders schwer bewerten lässt. Google Search, YouTube, Android, Chrome und Google Cloud bilden ein digitales System mit enormer Reichweite, hohen Margen und einer Bilanz, die dem Konzern große strategische Freiheit gibt. Gerade diese offensichtliche Stärke verführt jedoch dazu, den Aktienkurs mit dem Unternehmenswert gleichzusetzen.
Der Kurs zeigt, welchen Preis Anleger im Moment akzeptieren. Der faire Wert versucht dagegen abzubilden, welche zukünftigen freien Cashflows das Unternehmen tatsächlich erwirtschaften kann und welchen heutigen Wert diese Zahlungsströme besitzen. Zwischen beiden Größen kann über lange Zeit eine deutliche Lücke bestehen, obwohl sich am Unternehmen selbst wenig verändert.
Die entscheidende Frage lautet deshalb nicht, ob Alphabet ein außergewöhnliches Unternehmen ist. Entscheidend ist, wie viel zukünftiges Wachstum im Aktienkurs bereits enthalten ist und wie viel Raum für Abweichungen bleibt. Genau an dieser Stelle beginnt die Bewertung.
Die vollständige Alphabet-Analyse als PDF enthält die DCF-Berechnung, den konkreten fairen Wert, die Sensitivitätsanalyse und den EchtWert Score.
Sie erhalten außerdem gelegentliche Einordnungen zu Unternehmen, Märkten und neuen Analysen. Abmeldung jederzeit möglich.
Warum der Aktienkurs nicht den Unternehmenswert zeigt
Ein steigender Aktienkurs wirkt zunächst wie eine Bestätigung der Unternehmensqualität. Häufig steigt der Preis jedoch nicht nur, weil sich die Ertragskraft verbessert, sondern weil Anleger bereit sind, für dieselben Erträge ein höheres Vielfaches zu bezahlen. Die Wahrnehmung verändert sich dann schneller als das operative Geschäft.
Bei Alphabet ist diese Unterscheidung besonders wichtig. Das Unternehmen verbindet eine dominante Marktstellung mit neuen Wachstumserzählungen rund um künstliche Intelligenz, Cloud-Infrastruktur und autonomes Fahren. Jede dieser Entwicklungen kann zusätzlichen Wert schaffen, doch der Markt kann diesen Wert bereits vorwegnehmen, lange bevor er im Free Cashflow sichtbar wird.
Der faire Wert ist deshalb keine Prognose des nächsten Aktienkurses. Er ist eine Modellantwort auf die Frage, welchen Preis die erwarteten Cashflows unter bestimmten Annahmen rechtfertigen. Je höher der aktuelle Kurs über diesem Wert liegt, desto mehr muss die Zukunft leisten, damit die heutige Bewertung aufgeht.
Das Geschäftsmodell hinter der Google-Aktie
Alphabet verdient sein Geld nicht einfach mit Technologie. Der Konzern bündelt Aufmerksamkeit, Suchintention und digitale Infrastruktur und macht diese Verbindung wirtschaftlich nutzbar. Google Search erreicht Menschen häufig in dem Moment, in dem bereits ein konkretes Informations- oder Kaufinteresse besteht.
Genau diese Nähe zur Absicht macht Suchwerbung so wertvoll. Ein Werbekunde bezahlt nicht nur für Sichtbarkeit, sondern für den Zugang zu einem Nutzer, dessen Nachfrage bereits erkennbar ist. Dadurch lässt sich Werbung genauer messen, laufend optimieren und in vielen Fällen direkter mit einem wirtschaftlichen Ergebnis verbinden.
Das Werbegeschäft bildet weiterhin das finanzielle Zentrum von Alphabet. Google Search, YouTube und das Werbenetzwerk erzeugen den überwiegenden Teil der Erlöse und finanzieren zugleich den Ausbau weiterer Geschäftsfelder. Die Stärke des Konzerns liegt damit nicht in der Anzahl seiner Produkte, sondern in der Fähigkeit, Reichweite in belastbare Cashflows zu übersetzen.
Neben der Werbung gewinnt Google Cloud an Bedeutung. Dort entstehen Erlöse aus Rechenleistung, Datenbanken, Sicherheitslösungen, Workspace und KI-Diensten wie Vertex AI und Gemini. Diese Umsätze folgen einer anderen Logik, weil laufende Nutzung, Abonnements und tief integrierte Unternehmensprozesse zu wiederkehrenderen Zahlungsströmen führen können.
Abonnements wie YouTube Premium und Google One verbreitern die Erlösbasis zusätzlich. Sie ersetzen das Werbegeschäft nicht, verringern aber mit der Zeit die Abhängigkeit von einem einzigen Erlösmodell. Für den Unternehmenswert ist diese Verschiebung relevant, weil planbarere Cashflows gewöhnlich belastbarer sind als rein konjunkturabhängige Werbeerlöse.
Der Burggraben besteht aus mehreren verbundenen Vorteilen
Der wirtschaftliche Burggraben von Alphabet lässt sich nicht auf die Marktposition der Google-Suche reduzieren. Seine Stärke entsteht aus dem Zusammenspiel von Daten, Gewohnheit, Infrastruktur, Distribution und Werbekundenbeziehungen. Ein Wettbewerber müsste mehrere dieser Vorteile gleichzeitig nachbilden, um das System ernsthaft anzugreifen.
Die über Jahrzehnte entstandene Daten- und Lernbasis ist ein Teil davon. Milliarden von Suchanfragen und Nutzerinteraktionen liefern fortlaufend Signale darüber, welche Ergebnisse hilfreich sind und wie Menschen digitale Angebote verwenden. Rechenleistung lässt sich einkaufen, eine vergleichbare Rückkopplung aus Nutzung, Ergebnis und Verhalten entsteht jedoch erst mit großer Reichweite und über lange Zeit.
Hinzu kommt eine Infrastruktur, deren Aufbau erhebliche Investitionen und technisches Wissen erfordert. Alphabet betreibt Rechenzentren, globale Netzwerke und eigene Prozessoren und verteilt die hohen Fixkosten auf eine sehr große Nutzerbasis. Diese Skalierung ermöglicht es, neue Funktionen schnell in bestehende Produkte einzubauen und weltweit auszurollen.
Auch die Distribution besitzt einen eigenständigen Wert. Android, Chrome, Maps, Gmail, YouTube und die Google-Suche liegen an zentralen Zugangspunkten des digitalen Alltags. Neue KI-Funktionen müssen deshalb nicht erst mühsam eine Nutzerbasis gewinnen, sondern können in bereits etablierte Abläufe integriert werden.
Der Burggraben ist dennoch nicht unveränderlich. Nutzergewohnheiten können sich verschieben, regulatorische Eingriffe können Vertriebswege begrenzen und neue Oberflächen können klassische Suchergebnisse teilweise ersetzen. Ein dauerhafter Wettbewerbsvorteil schützt ein Unternehmen nicht vor Veränderung, sondern gibt ihm bessere Voraussetzungen, diese Veränderung selbst zu gestalten.
Künstliche Intelligenz verändert die Form der Suche
Generative künstliche Intelligenz berührt den Kern des Geschäftsmodells. Wenn Nutzer Informationen direkt in einer dialogorientierten Oberfläche erhalten, kann die Zahl klassischer Ergebnislisten und damit bestehender Werbeflächen sinken. Das Risiko liegt weniger darin, dass Menschen keine Informationen mehr suchen, sondern darin, dass sich die wirtschaftliche Vermittlung dieser Suche verändert.
Alphabet reagiert darauf, indem Gemini und KI-gestützte Antworten in Search, Workspace, Android und Cloud integriert werden. Diese Strategie schützt die bestehende Distribution, erhöht aber zunächst den Kapitalbedarf. Komplexe Modelle benötigen Rechenzentren, Energie, spezialisierte Chips und laufende Forschung, während die passende Monetarisierung erst mit der Nutzung reifen muss.
Damit entsteht ein Spannungsfeld zwischen technologischem Fortschritt und wirtschaftlicher Rendite. Eine neue Funktion kann strategisch notwendig sein und zugleich den kurzfristigen Free Cashflow belasten. Für die Bewertung genügt es deshalb nicht, die technologische Leistungsfähigkeit zu beurteilen; entscheidend ist, ob zusätzliche Investitionen langfristig mehr Cashflow erzeugen, als sie Kapital binden.
Die jüngsten Unternehmensangaben stützen die These, dass Search und Cloud trotz des Wandels weiter wachsen. Sie beseitigen jedoch nicht die Bewertungsfrage, denn steigende Umsätze sagen allein noch wenig darüber aus, welche Rendite Alphabet auf die dafür notwendigen Investitionen erzielt. Der langfristige Wert entsteht erst, wenn Wachstum und Kapitalproduktivität zusammenkommen.
Die finanzielle Qualität von Alphabet
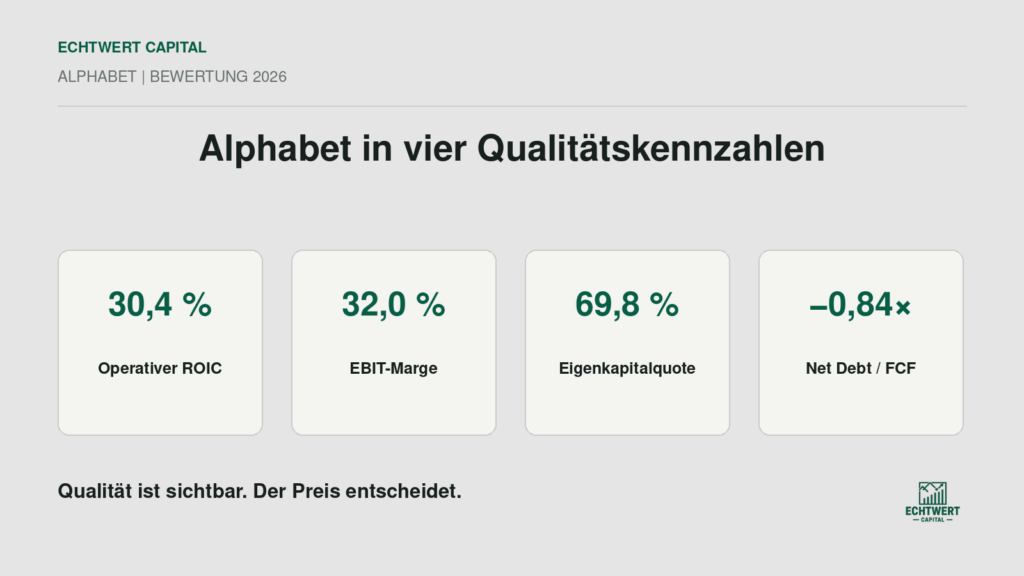
Die Kennzahlen des Geschäftsjahres 2025 zeigen ein außergewöhnlich profitables Unternehmen. Die EBIT-Marge lag bei 32,0 Prozent, die Nettoumsatzrendite bei 32,8 Prozent und die Eigenkapitalrendite bei 31,8 Prozent. Noch aussagekräftiger ist der operative Return on Invested Capital von 30,4 Prozent, weil er die Verzinsung des tatsächlich im Geschäft eingesetzten Kapitals betrachtet.
Ein ROIC von 30,4 Prozent liegt deutlich über den Kapitalkosten des Unternehmens. Alphabet schafft damit auf operativer Ebene zusätzlichen wirtschaftlichen Wert, solange diese Differenz bestehen bleibt. Hohe Kapitalrenditen sind allerdings nur dann dauerhaft wertvoll, wenn weiteres Kapital zu ähnlich attraktiven Bedingungen investiert werden kann.
Auch die Bilanz bietet Stabilität. Die Eigenkapitalquote betrug 69,8 Prozent, während die liquiden Mittel einschließlich kurzfristiger Wertpapiere über den zinstragenden Finanzverbindlichkeiten lagen. Alphabet verfügte zum Bewertungsstichtag damit nicht über eine Nettoverschuldung, sondern über eine Netto-Cash-Position.
Diese Bilanzqualität senkt den finanziellen Druck und erweitert den Handlungsspielraum. Alphabet kann hohe Investitionen in Rechenzentren und KI-Infrastruktur weitgehend aus eigener Kraft finanzieren, ohne das Geschäftsmodell von einer günstigen Refinanzierung abhängig zu machen. Für den fairen Wert ist das relevant, weil finanzielle Stabilität die Wahrscheinlichkeit verringert, dass Wachstum in einer schwachen Marktphase durch Kapitalmangel gebremst wird.
Warum Gewinn und Free Cashflow auseinanderliegen
Die Free-Cashflow-Marge lag mit 18,2 Prozent deutlich unter der EBIT-Marge. Dieser Abstand ist für die Bewertung wichtig, weil ein DCF-Modell nicht auf bilanziellen Gewinnen, sondern auf tatsächlich verfügbaren Zahlungsströmen aufbaut. Hohe Gewinne schaffen nur dann wirtschaftlichen Wert, wenn sie nach den notwendigen Investitionen in Cashflow übergehen.
Alphabet investierte im betrachteten Geschäftsjahr 91,447 Milliarden US-Dollar in Sachanlagen. Ein großer Teil davon floss in Rechenzentren, Server und die Infrastruktur für künstliche Intelligenz. Diese Ausgaben drücken den gegenwärtigen Free Cashflow, können aber zugleich die Grundlage für spätere Umsätze und bessere Skaleneffekte schaffen.
Genau hier liegt eine der schwierigsten Annahmen der Alphabet-Bewertung. Werden die Investitionen überwiegend zu künftigem Wachstumskapital, unterschätzt ein Blick auf den aktuellen Free Cashflow möglicherweise die langfristige Ertragskraft. Bleiben die zusätzlichen Cashflows dagegen hinter dem Kapitaleinsatz zurück, war ein Teil der Ausgaben wirtschaftlich weniger produktiv als vom Markt erwartet.
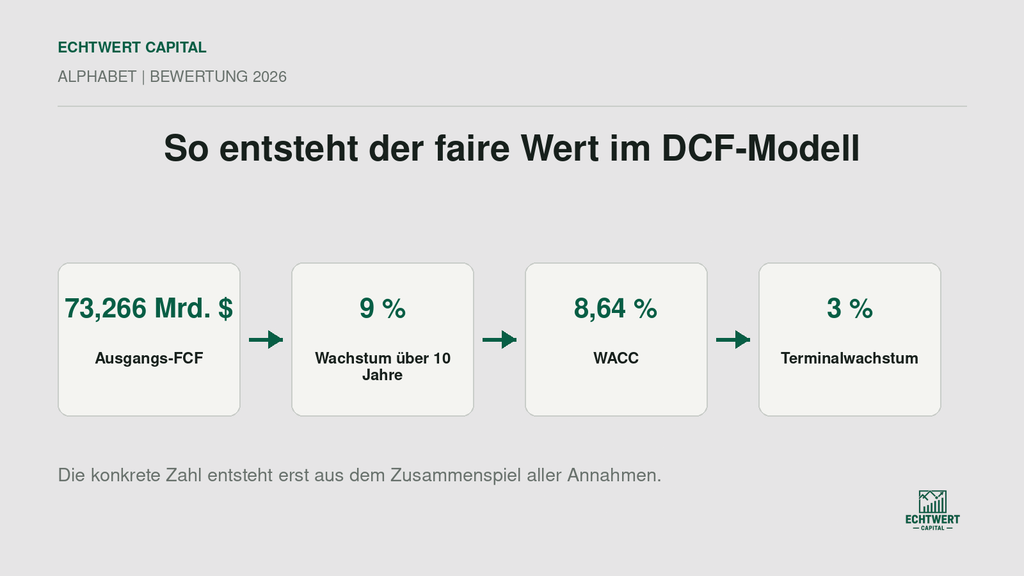
Der Free Cashflow von 73,266 Milliarden US-Dollar bildet deshalb keinen endgültigen Zustand ab. Er ist der Ausgangspunkt einer Bewertung, deren Ergebnis stark davon abhängt, wie schnell die Zahlungsströme wachsen und wie kapitalintensiv dieses Wachstum bleibt. Die Qualität der Investitionen ist damit ebenso wichtig wie ihre Höhe.
So wird der faire Wert der Alphabet-Aktie berechnet
Die Bewertung von EchtWert Capital basiert auf einem Discounted-Cash-Flow-Modell. Dabei werden die erwarteten freien Cashflows der kommenden zehn Jahre prognostiziert und mit den gewichteten Kapitalkosten auf den Bewertungsstichtag abgezinst. Anschließend wird ein Terminalwert für die Zeit nach der Detailplanung berechnet.
Im Basismodell wächst der Free Cashflow über zehn Jahre mit durchschnittlich 9 Prozent pro Jahr. Diese Annahme berücksichtigt die starken Marktpositionen in Suche, Werbung und Cloud, bleibt jedoch unter besonders hohen kurzfristigen Wachstumsraten. Sie unterstellt zugleich, dass Alphabet die hohen Investitionen langfristig in zusätzliche freie Cashflows übersetzen kann.
Als Diskontierungsrate wird ein WACC von 8,64 Prozent verwendet. Darin spiegeln sich der risikofreie Zinssatz, das Branchenrisiko, die Eigenkapitalkosten und die Fremdkapitalkosten wider. Je höher diese Rate ausfällt, desto geringer ist der heutige Wert zukünftiger Cashflows.
Nach dem zehnten Jahr wird eine langfristige Wachstumsrate von 3 Prozent angesetzt. Diese Annahme liegt deutlich unter dem Wachstum der Detailphase, weil kein Unternehmen dauerhaft wesentlich schneller als die zugrunde liegende Wirtschaft wachsen kann. Schon kleine Veränderungen dieser Rate wirken sich stark auf den Terminalwert und damit auf das Gesamtergebnis aus.
Die DCF-Bewertung ist deshalb kein präzises Messinstrument mit nur einer richtigen Zahl. Sie ist ein strukturiertes Modell, das sichtbar macht, welche Annahmen einen Preis rechtfertigen. Ihr größter Nutzen liegt nicht in scheinbarer Genauigkeit, sondern in der Disziplin, Wachstum, Risiko und Kapitalbedarf gemeinsam zu betrachten.
Die vollständige Bewertung
Die vollständige Alphabet-Analyse zeigt den berechneten fairen Wert je Aktie, die Sensitivität bei unterschiedlichen WACC- und Wachstumsannahmen sowie die Herleitung vom Enterprise Value zum Eigenkapitalwert.
Sie erhalten außerdem gelegentliche Einordnungen zu Unternehmen, Märkten und neuen Analysen. Abmeldung jederzeit möglich.
Welche Erwartungen im damaligen Aktienkurs steckten
Zum Bewertungsstichtag am 23. Juli 2026 lag die betrachtete Alphabet-Aktie bei 347,92 US-Dollar. Dieser Preis stand einem Unternehmen mit hoher Profitabilität, deutlicher Netto-Cash-Position und mehreren glaubwürdigen Wachstumspfaden gegenüber. Er enthielt zugleich die Erwartung, dass Alphabet seine außergewöhnliche Ertragskraft über viele Jahre verteidigen kann.
Im Basismodell lag der errechnete faire Wert deutlich unter diesem Kurs. Das Ergebnis entstand nicht aus der Annahme eines schrumpfenden Unternehmens, sondern trotz eines durchschnittlichen Free-Cashflow-Wachstums von 9 Prozent über zehn Jahre. Der Abstand zeigt, wie anspruchsvoll der Markt die zukünftige Entwicklung bereits bewertete.
Damit verschiebt sich die eigentliche Frage. Es reicht nicht, dass Search stabil bleibt, Cloud wächst und Gemini technologisch konkurrenzfähig ist. Die Kombination aus Wachstum, Margen und Kapitalrendite muss stark genug ausfallen, um einen bereits hohen Ausgangspreis zu tragen.
Ein hoher Preis kann sich im Rückblick dennoch als gerechtfertigt erweisen. Dafür müssten die Cashflows schneller wachsen, die Investitionen produktiver werden oder die langfristigen Risiken niedriger ausfallen als im Basismodell. Je mehr dieser positiven Entwicklungen der heutige Kurs bereits voraussetzt, desto geringer wird jedoch die Sicherheitsmarge gegenüber Enttäuschungen.
Warum verschiedene faire Werte weit auseinanderliegen
Zwei DCF-Modelle können dasselbe Unternehmen betrachten und dennoch zu sehr unterschiedlichen Ergebnissen kommen. Der Grund liegt selten in einer einzelnen Rechenformel, sondern in den Annahmen über Wachstum, Kapitalkosten, Margen und langfristigen Kapitalbedarf. Besonders bei einem Unternehmen mit langer Wachstumserwartung liegt ein großer Teil des Werts weit in der Zukunft.
Eine niedrigere Diskontierungsrate erhöht den heutigen Wert dieser fernen Cashflows. Eine höhere Terminalwachstumsrate hebt zugleich den Wert der Zeit nach der Detailplanung. Werden beide Annahmen nur leicht verändert, kann der faire Wert deutlich steigen, obwohl sich kein einziger historischer Unternehmenswert geändert hat.
Auch der Ausgangs-Free-Cashflow beeinflusst das Ergebnis erheblich. Wer einen Teil der hohen KI-Investitionen als vorübergehend ansieht, kann mit einem normalisierten Cashflow arbeiten und gelangt zu einem höheren Wert. Wer dagegen davon ausgeht, dass dauerhaft hohe Investitionen notwendig bleiben, wird einen größeren Teil des operativen Cashflows als gebunden betrachten.
Ein fairer Wert sollte deshalb immer zusammen mit seinen Annahmen gelesen werden. Eine Zahl ohne Herleitung vermittelt Sicherheit, wo tatsächlich ein Spektrum möglicher Entwicklungen besteht. Die Aufgabe der Bewertung besteht darin, dieses Spektrum einzugrenzen und die Bedingungen sichtbar zu machen, unter denen der aktuelle Preis plausibel wird.
Die wichtigsten Chancen für Alphabet
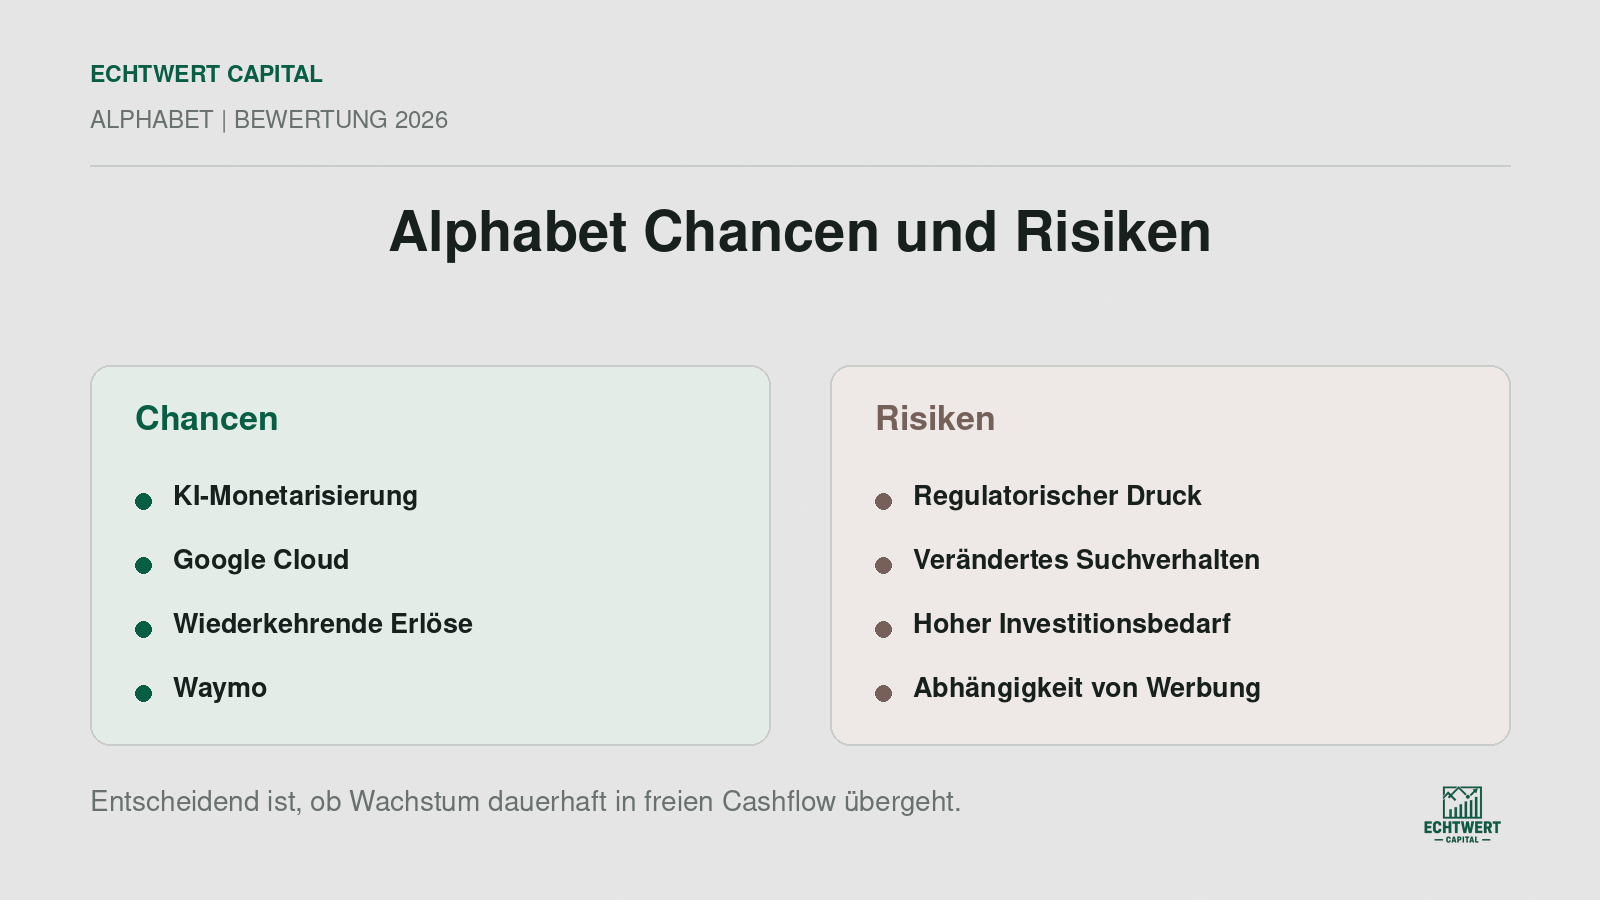
Die stärkste Chance liegt in der Monetarisierung künstlicher Intelligenz innerhalb bereits etablierter Produkte. Alphabet muss Gemini nicht als isolierten Dienst aufbauen, sondern kann KI-Funktionen in Search, YouTube, Workspace, Android und Cloud einbetten. Gelingt diese Integration ohne dauerhafte Margenverwässerung, kann die bestehende Distribution den wirtschaftlichen Wert der Technologie erheblich beschleunigen.
Google Cloud bildet einen zweiten Wachstumspfad. Mit steigender Auslastung kann sich die hohe Fixkostenbasis besser verteilen, während tief integrierte Daten- und Arbeitsabläufe die Kundenbindung erhöhen. Der Wert dieses Segments hängt deshalb nicht nur vom Umsatzwachstum, sondern zunehmend von der Entwicklung der operativen Marge ab.
Auch wiederkehrende Erlöse können die Qualität des Konzerns verändern. Abonnements und Unternehmenssoftware erhöhen die Planbarkeit und verringern langfristig die ausschließliche Abhängigkeit vom Werbemarkt. Dieser Wandel vollzieht sich langsam, stärkt aber die Widerstandsfähigkeit des Cashflows.
Waymo eröffnet eine weiter entfernte Option außerhalb der digitalen Werbung. Ein skalierbares Netzwerk für autonome Mobilität könnte zusätzlichen Unternehmenswert schaffen, ist heute jedoch mit hoher regulatorischer, technischer und kapitalwirtschaftlicher Unsicherheit verbunden. In einer konservativen Bewertung sollte eine solche Option nicht denselben Stellenwert erhalten wie bereits etablierte Cashflows.
Die Risiken liegen im wirtschaftlichen Übergang
Das größte operative Risiko ist nicht der sofortige Verlust der Google-Suche. Wahrscheinlicher ist ein schrittweiser Wandel, bei dem neue Antwortformate die Nutzung, Kostenstruktur und Monetarisierung verändern. Alphabet kann technologisch erfolgreich sein und dennoch vorübergehend niedrigere Margen erzielen, wenn KI-Antworten teurer sind oder weniger Werbefläche bieten.
Der hohe Investitionsbedarf verstärkt dieses Risiko. Rechenzentren, Energieversorgung und eigene Chips binden Kapital, bevor die daraus entstehenden Erträge feststehen. Sinkt die Kapitalrendite über längere Zeit, verliert das bisher sehr effiziente Geschäftsmodell einen Teil seiner besonderen Qualität.
Regulatorischer Druck bleibt ebenfalls relevant. Einschränkungen bei Vertriebsvereinbarungen, Werbetechnologie oder der Bündelung von Diensten können Reichweite, Margen und strategische Flexibilität beeinflussen. Die starke Marktstellung ist wirtschaftlich wertvoll, erhöht aber zugleich die Aufmerksamkeit der Wettbewerbsbehörden.
Schließlich bleibt Alphabet stark vom digitalen Werbemarkt abhängig. Werbebudgets reagieren auf konjunkturelle Unsicherheit häufig schneller als andere Unternehmensausgaben. Cloud und Abonnements verbreitern die Basis, doch das Suchgeschäft trägt weiterhin einen großen Teil der Ertragskraft.
Was die Alphabet-Aktie wirklich wert ist
Alphabet besitzt ein Geschäftsmodell, das hohe Margen, starke Kapitalrenditen und globale Distribution miteinander verbindet. Die Bilanz bietet Stabilität, während Search, Cloud und künstliche Intelligenz mehrere Wege für weiteres Wachstum eröffnen. Aus fundamentaler Sicht gehört der Konzern damit zu den stärksten Qualitätsunternehmen des Technologiesektors.
Diese Qualität beantwortet jedoch nicht automatisch die Frage nach einem angemessenen Aktienpreis. Zum Bewertungsstichtag setzte der Markt bereits voraus, dass Alphabet seine Stellung verteidigt, die hohen KI-Investitionen produktiv einsetzt und den Wandel der Suche wirtschaftlich erfolgreich gestaltet. Der Preis ließ damit weniger Raum für durchschnittliche Ergebnisse, als die Stärke des Unternehmens zunächst vermuten lässt.
Der faire Wert liegt nicht in einer scheinbar exakten Prognose, sondern in der Trennung von beobachtbarer Qualität und bezahlter Erwartung. Wer Alphabet beurteilt, sollte deshalb nicht nur fragen, wie gut das Unternehmen ist. Entscheidend ist, welche Zukunft der aktuelle Kurs bereits enthält und ob für unerwartete Entwicklungen noch eine ausreichende Sicherheitsmarge bleibt.
Alphabet vollständig bewertet
Geschäftsmodell, Burggraben, Fundamentaldaten, DCF-Modell, Sensitivitätsanalyse, Chancen, Risiken und EchtWert Score sind in der vollständigen Analyse zusammengeführt.
Sie erhalten außerdem gelegentliche Einordnungen zu Unternehmen, Märkten und neuen Analysen. Abmeldung jederzeit möglich.
Häufige Fragen zum fairen Wert der Alphabet-Aktie
Wie wird der faire Wert der Alphabet-Aktie berechnet?
Der faire Wert wird mit einem Discounted-Cash-Flow-Modell berechnet. Dafür werden die erwarteten freien Cashflows über eine zehnjährige Detailphase prognostiziert, mit dem WACC abgezinst und um einen Terminalwert ergänzt. Anschließend werden liquide Mittel und zinstragende Verbindlichkeiten berücksichtigt, um vom Unternehmenswert zum Wert des Eigenkapitals zu gelangen.
Welche Annahmen verwendet das Alphabet-DCF-Modell?
Das Basismodell verwendet einen Free-Cashflow von 73,266 Milliarden US-Dollar, ein durchschnittliches Wachstum von 9 Prozent über zehn Jahre, einen WACC von 8,64 Prozent und ein Terminalwachstum von 3 Prozent. Diese Annahmen bilden kein Kursziel, sondern ein nachvollziehbares Bewertungsszenario. Bereits kleine Änderungen können den errechneten Wert deutlich verschieben.
Ist Alphabet 2026 überbewertet?
Im EchtWert-Basismodell lag der Kurs am Bewertungsstichtag deutlich über dem berechneten fairen Wert. Diese Einordnung bedeutet nicht, dass der Kurs kurzfristig fallen muss oder Alphabet operativ schwach ist. Sie zeigt, dass der Markt bereits hohe Erwartungen an Wachstum, Margen und die Rendite der KI-Investitionen stellte.
Welche Rolle spielt künstliche Intelligenz für den Unternehmenswert?
Künstliche Intelligenz kann den Wert erhöhen, wenn Alphabet bestehende Produkte verbessert, neue Erlöse schafft und Cloud-Kunden enger bindet. Gleichzeitig steigen die Investitionen und die Kosten einzelner Anwendungen. Für den fairen Wert ist daher nicht allein die technische Qualität von Gemini entscheidend, sondern der zusätzliche Free Cashflow nach den dafür notwendigen Investitionen.
Was ist der Unterschied zwischen Alphabet und Google?
Alphabet ist die börsennotierte Holdinggesellschaft, zu der Google und weitere Beteiligungen gehören. Google umfasst unter anderem Search, YouTube, Android, Chrome und Google Cloud, während unter Alphabet zusätzlich Zukunftsprojekte wie Waymo geführt werden. Anleger investieren über die Alphabet-Aktie in die gesamte Unternehmensgruppe.
Datenbasis und Hinweis
Die fundamentale Bewertung basiert auf dem Geschäftsjahr 2025 und dem Kursstand vom 23. Juli 2026. Grundlage sind der veröffentlichte Geschäftsbericht von Alphabet, anerkannte Kapitalmarktparameter und die im EchtWert-Modell dokumentierten Annahmen. Spätere Kursbewegungen verändern den Abstand zum fairen Wert, nicht rückwirkend die Datenbasis der Berechnung.
Offenlegung von Interessen und möglichen Interessenkonflikten: Der Autor hält zum
Zeitpunkt der Veröffentlichung dieses Beitrags Aktien von dem Unternehmen Alphabet Inc. Aus
dieser Beteiligung kann sich ein Interessenkonflikt ergeben.
Darüber hinaus bestehen zum Zeitpunkt der Veröffentlichung nach Kenntnis des Autors keine
weiteren Beziehungen, Interessen oder Umstände, die geeignet sind, die Objektivität dieser
Analyse zu beeinträchtigen.
Quellen für die Veröffentlichung
Alphabet Investor Relations, Jahresbericht und SEC-Unterlagen 2025: https://abc.xyz/investor/
Alphabet Investor Relations, Q2 2026 Earnings Call als aktueller Geschäftskontext: https://abc.xyz/investor/events/event-details/2026/2026-Q2-Earnings-Call-2026-GgTAq7Is0z/default.aspx
EchtWert Capital, Alphabet Aktienanalyse 2026, Datenstand 23. Juli 2026.