
Ursprung: Ein soziales Versprechen, kein Vermögensaufbau
Das deutsche Rentensystem entstand nicht mit dem Ziel, über Jahrzehnte Vermögen aufzubauen und daraus den Ruhestand zu finanzieren. Seine Ursprünge liegen vielmehr in einer gesellschaftspolitischen Aufgabe. Unter Otto von Bismarck sollte die Ende des 19. Jahrhunderts eingeführte Sozialversicherung Arbeiter gegen existenzielle Risiken wie Invalidität und Alter absichern und zugleich gesellschaftliche Stabilität schaffen. Die gesetzliche Rente war damit zunächst vor allem ein soziales Sicherungsinstrument.
Auch ihre Bedeutung war eine andere als heute. Altersversorgung beruhte wesentlich stärker auf familiären Strukturen, eigener Erwerbsfähigkeit und vorhandenen Vermögenswerten. Die gesetzliche Versicherung ergänzte diese Strukturen, anstatt den Anspruch zu erheben, den gesamten Lebensstandard eines Erwerbslebens im Alter fortzuführen. Erst im Laufe der Jahrzehnte entwickelte sie sich immer stärker zu einem zentralen Bestandteil der Altersvorsorge. Damit veränderte sich nicht nur das System selbst, sondern auch die Erwartung an seine Aufgabe. Aus einer Absicherung gegen Altersarmut und Erwerbsunfähigkeit entwickelte sich zunehmend die Vorstellung eines dauerhaften und verlässlichen Alterseinkommens. Diese Erwartung ist verständlich, sie stellt jedoch wesentlich höhere Anforderungen an ein System, dessen wirtschaftliche Grundlage von gesellschaftlichen und demografischen Entwicklungen abhängig ist.
Die entscheidende Veränderung: Vom Kapitaldeckungsprinzip zum Umlageverfahren
Das heutige Rentensystem entspricht nicht vollständig der Konstruktion seiner Anfangszeit. Historisch lag der Rentenversicherung zunächst zumindest konzeptionell ein Kapitaldeckungsverfahren zugrunde, auch wenn dieses nie in seiner reinen Form umgesetzt wurde. Den entscheidenden Systemwechsel brachte die Rentenreform von 1957 unter Bundeskanzler Konrad Adenauer. Seitdem basiert die gesetzliche Rentenversicherung im Wesentlichen auf dem Umlageverfahren.
Das Prinzip unterscheidet sich fundamental von privatem Vermögensaufbau. Für den einzelnen Versicherten entsteht kein persönliches Kapitalvermögen, das über Jahrzehnte investiert wird und aus dessen Erträgen später die eigene Rente bezahlt wird. Die laufenden Beitragseinnahmen dienen im Wesentlichen dazu, die laufenden Ausgaben der Rentenversicherung zu finanzieren.
Der heutige Arbeitnehmer finanziert damit nicht seine eigene spätere Rentenzahlung, sondern trägt zur Finanzierung der heutigen Rentnergeneration bei. Im Gegenzug erwirbt er Rentenanwartschaften innerhalb des bestehenden Systems. Seine zukünftige Rente wird wiederum aus der wirtschaftlichen Leistung und den Beiträgen späterer Generationen finanziert.
Damit basiert das System weniger auf angesammeltem Kapital als auf einer fortlaufenden wirtschaftlichen Verbindung zwischen den Generationen. Solange ausreichend Erwerbstätige ausreichend hohe Einkommen erzielen und daraus Beiträge entrichten, kann dieses Prinzip sehr leistungsfähig sein. Verändert sich dieses Verhältnis dauerhaft, verändert sich zwangsläufig auch der finanzielle Spielraum des Systems.
Warum das System über Jahrzehnte funktionieren konnte
Das Umlageverfahren entwickelte seine Stärke in einer Zeit, deren demografische Voraussetzungen günstig waren. Die Bevölkerung war jünger, große Jahrgänge rückten in den Arbeitsmarkt nach und die durchschnittliche Rentenbezugsdauer war geringer als heute. Viele Beitragszahler finanzierten vergleichsweise weniger Rentenempfänger.
Unter solchen Bedingungen besitzt ein umlagefinanziertes System einen erheblichen Vorteil. Es benötigt keinen über Jahrzehnte aufgebauten Kapitalstock, um Leistungen auszahlen zu können. Wirtschaftswachstum, steigende Löhne und eine wachsende Zahl von Erwerbstätigen können unmittelbar zur Finanzierung höherer Renten beitragen.
Das lange Funktionieren des Systems war deshalb real, aber nicht unabhängig von seiner Umgebung. Seine Stabilität beruhte auch auf einer günstigen Bevölkerungsstruktur und einer wachsenden Erwerbsbasis. Solange diese Voraussetzungen vorhanden waren, musste die Frage nach ihrer langfristigen Veränderung kaum in den Vordergrund rücken.
Mit der Zeit entstand daraus ein Eindruck von Selbstverständlichkeit. Beiträge wurden gezahlt, Renten ausgezahlt und das System erfüllte seine Aufgabe. Dass hinter dieser Stabilität bestimmte demografische Voraussetzungen standen, war im Alltag kaum sichtbar.
Demografie: Wenn sich die wirtschaftliche Grundlage verschiebt
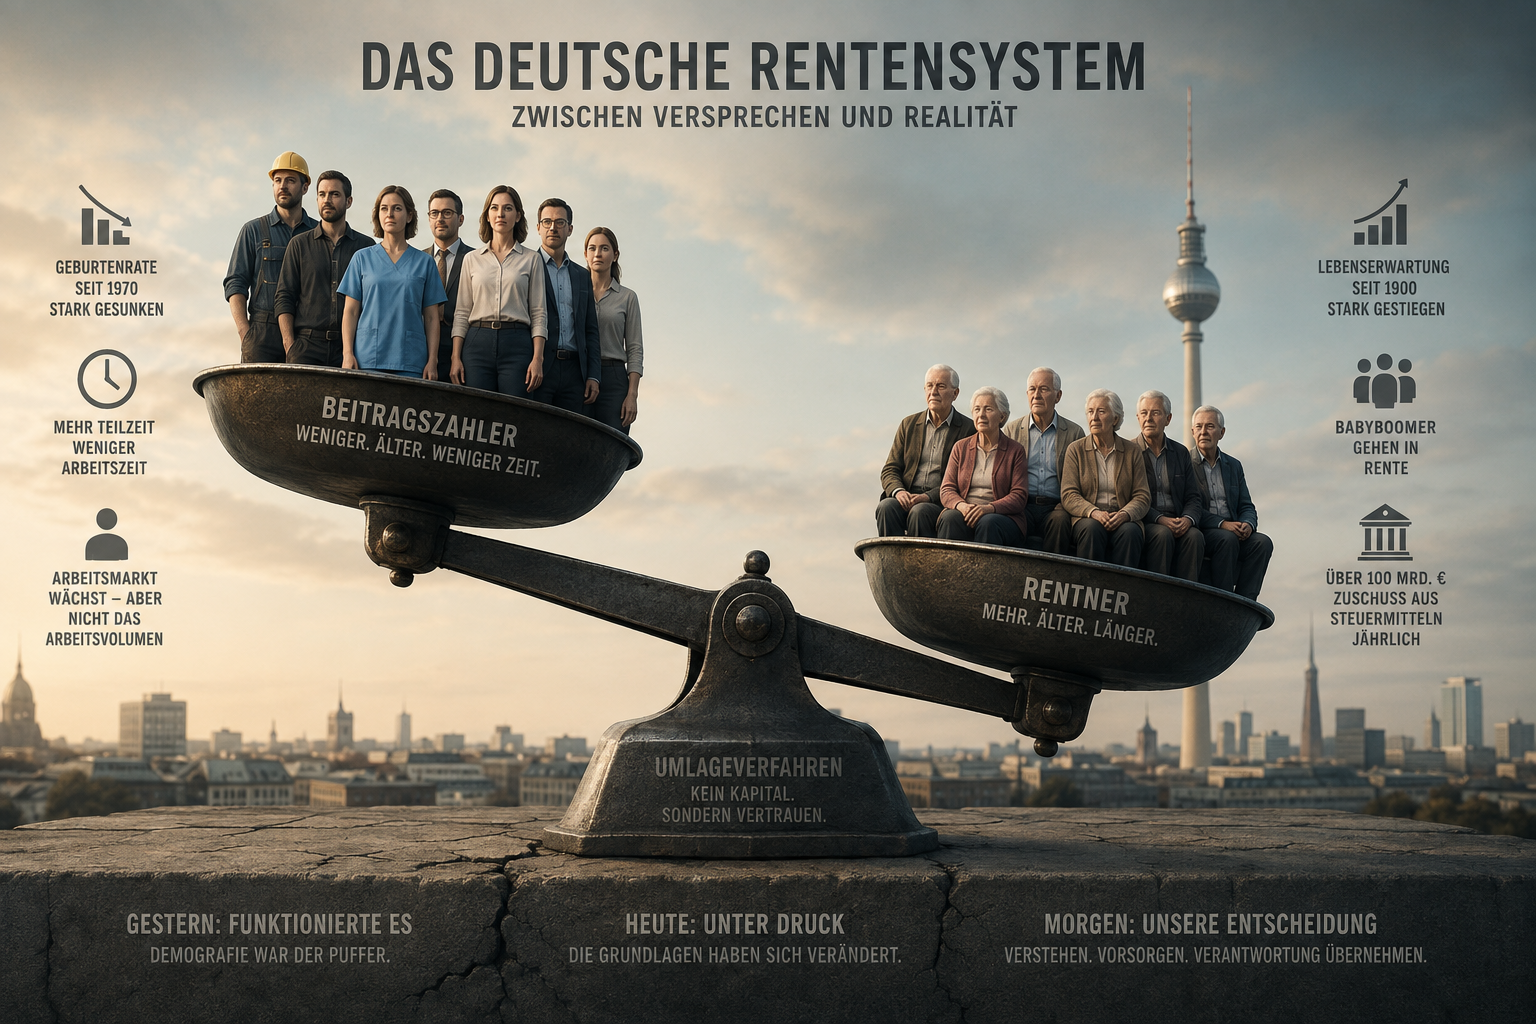
Eine umlagefinanzierte Rentenversicherung reagiert besonders sensibel auf das Verhältnis zwischen Erwerbstätigen und Leistungsempfängern. Steigt die Zahl der Rentner, während gleichzeitig weniger Menschen in den Arbeitsmarkt nachrücken, verändert sich die Finanzierung auf beiden Seiten. Mehr Leistungen müssen über eine relativ kleinere Erwerbsbasis getragen werden.
Deutschland befindet sich seit Jahrzehnten in einer solchen Entwicklung. Die zusammengefasste Geburtenziffer lag 2024 bei lediglich 1,35 Kindern je Frau. Damit liegt sie deutlich unter dem Niveau, das langfristig für einen weitgehenden Ersatz der Elterngeneration notwendig wäre.
Gleichzeitig steigt die Bedeutung längerer Ruhestandsphasen. Wer länger lebt, bezieht bei unverändertem Renteneintrittsalter auch länger Leistungen. Aus gesellschaftlicher Sicht ist eine höhere Lebenserwartung zunächst etwas Positives, für ein umlagefinanziertes System bedeutet sie jedoch zusätzliche finanzielle Verpflichtungen.
Entscheidend ist daher nicht ein einzelner Faktor, sondern das Zusammenspiel mehrerer Entwicklungen. Weniger junge Menschen rücken nach, große ältere Jahrgänge verlassen den Arbeitsmarkt und Renten werden über längere Zeiträume bezogen. Dadurch verschiebt sich das Verhältnis zwischen Beitragszahlern und Empfängern strukturell.
Besonders sichtbar wird diese Entwicklung bei den Babyboomern. Im Jahr 2024 gehörten noch rund 4,4 Millionen Erwerbspersonen zur Altersgruppe der 60- bis 64-Jährigen. Weitere 5,6 Millionen Erwerbspersonen waren zwischen 55 und 59 Jahre alt. Jüngere Altersgruppen werden diese großen Jahrgänge nach Einschätzung des Statistischen Bundesamtes zahlenmäßig nicht vollständig ersetzen können.
Damit wird aus einer langfristigen demografischen Verschiebung zunehmend eine konkrete wirtschaftliche Herausforderung. Ein erheblicher Teil der heutigen Erwerbsbevölkerung wird innerhalb relativ weniger Jahre vom Beitragszahler zum potenziellen Leistungsempfänger. Die Finanzierungslast verändert sich dadurch schneller, als es der Blick auf langfristige Bevölkerungstrends zunächst vermuten lässt.
Migration: Entlastung, aber keine vollständige Lösung
Migration kann diese Entwicklung abschwächen. Zuwanderung von Menschen im erwerbsfähigen Alter erweitert zunächst die potenzielle Zahl der Beitragszahler und kann damit einen Teil des demografischen Drucks ausgleichen. Für ein Umlagesystem ist deshalb nicht allein die Geburtenrate entscheidend, sondern letztlich die Zahl der Menschen, die arbeiten und beitragspflichtige Einkommen erzielen.
Die Wirkung hängt allerdings davon ab, wie erfolgreich Menschen dauerhaft in den Arbeitsmarkt integriert werden und welche Einkommen dort erwirtschaftet werden. Migration wirkt nicht allein dadurch stabilisierend, dass die Bevölkerung wächst. Entscheidend ist ihre Wirkung auf Beschäftigung, Produktivität und beitragspflichtige Einkommen.
Auch langfristig verschiebt Zuwanderung das Grundproblem eher, als dass sie es vollständig beseitigt. Menschen, die heute Beiträge zahlen, erwerben ebenfalls Rentenansprüche und werden später selbst zu Leistungsempfängern. Migration kann die demografische Anpassung daher erheblich erleichtern, ersetzt aber keine langfristig tragfähige Finanzierungsstruktur. Die entscheidende Größe bleibt die wirtschaftliche Leistungsfähigkeit der Erwerbsbevölkerung. Ein Umlageverfahren benötigt nicht zwingend immer mehr Menschen. Es benötigt jedoch genügend beitragspflichtiges Einkommen, um die steigenden Verpflichtungen des Systems tragen zu können.
Erwerbstätigkeit allein erzählt nur die halbe Geschichte
Auf den ersten Blick scheint ein Teil der demografischen Sorge nicht zu den tatsächlichen Arbeitsmarktdaten zu passen. Deutschland erreichte 2024 mit rund 46 Millionen Erwerbstätigen sogar einen historischen Höchststand. Die entscheidende Größe für ein umlagefinanziertes Sozialsystem ist jedoch nicht allein die Zahl der Menschen, die einer Beschäftigung nachgehen, sondern wie viel beitragspflichtiges Einkommen diese Beschäftigung insgesamt erzeugt.
Hier verändert sich die Struktur des Arbeitsmarktes. Teilzeit gewinnt seit Jahren an Bedeutung, während die durchschnittliche Arbeitszeit von Vollzeitbeschäftigten leicht zurückgegangen ist. Im Jahr 2025 lag die Teilzeitquote unter abhängig Beschäftigten nach Angaben des Statistischen Bundesamtes bei 31,9 % und damit auf einem neuen Höchststand. Gleichzeitig arbeiteten Vollzeitbeschäftigte durchschnittlich 39,9 Stunden pro Woche und damit etwas weniger als zehn Jahre zuvor.
Für die Finanzierung der gesetzlichen Rente entsteht daraus eine wichtige Unterscheidung. Zwei Volkswirtschaften können dieselbe Zahl an Erwerbstätigen besitzen und trotzdem ein vollkommen unterschiedliches Arbeitsvolumen erzeugen. Arbeiten zehn Millionen Menschen durchschnittlich 40 Stunden, entsteht eine andere Finanzierungsbasis als bei zehn Millionen Menschen mit durchschnittlich 30 Stunden – selbst wenn beide statistisch als erwerbstätig gelten.
Die Entwicklung lässt sich bereits in den Gesamtdaten erkennen. 2025 waren in Deutschland rund 46 Millionen Menschen erwerbstätig, während das gesamte Arbeitsvolumen leicht auf etwa 61,3 Milliarden Stunden zurückging. Eine hohe Beschäftigtenzahl bedeutet daher nicht automatisch, dass auch das Arbeitsangebot im gleichen Umfang wächst.
Dahinter steht nicht zwangsläufig eine sinkende Leistungsbereitschaft. Teilzeit kann aus Kinderbetreuung, Pflegeverantwortung, gesundheitlichen Gründen, betrieblichen Strukturen oder bewusst gewählten Lebensmodellen entstehen. Gleichzeitig verändert wachsender Wohlstand möglicherweise auch die individuelle Abwägung zwischen zusätzlichem Einkommen und verfügbarer Zeit.
Für den Einzelnen kann es vollkommen rational sein, auf einen Teil seines Einkommens zu verzichten, wenn zusätzliche Freizeit einen höheren persönlichen Wert besitzt. Für ein umlagefinanziertes System entsteht jedoch ein Spannungsfeld, wenn solche Entscheidungen in großer Zahl auftreten. Was individuell sinnvoll sein kann, muss gesamtwirtschaftlich nicht dieselbe Wirkung entfalten.
Damit erweitert sich die demografische Frage um eine zweite Dimension. Entscheidend ist nicht nur, wie viele Menschen künftig arbeiten können, sondern wie viel sie tatsächlich arbeiten und welches beitragspflichtige Einkommen daraus entsteht. Die Tragfähigkeit des Systems hängt letztlich weniger an der Anzahl der Köpfe als an der wirtschaftlichen Leistung, die diese Köpfe gemeinsam erzeugen.
Die eigentliche Gleichung: Wer trägt die steigenden Kosten?
Wenn sich das Verhältnis zwischen Beitragszahlern und Leistungsempfängern verschlechtert, verschwindet die finanzielle Belastung nicht. Sie muss verteilt werden. Für ein Umlagesystem stehen dafür letztlich nur wenige grundlegende Stellschrauben zur Verfügung.
Beiträge können steigen, zusätzliche Steuermittel können eingesetzt werden, Menschen können länger arbeiten oder das relative Leistungsniveau kann verändert werden. Daneben können höhere Beschäftigung, steigende Produktivität und höhere Löhne die Finanzierungsbasis stärken. Keine dieser Möglichkeiten ist jedoch unbegrenzt verfügbar.
Höhere Beitragssätze verteuern Arbeit und reduzieren das verfügbare Einkommen von Arbeitnehmern und Arbeitgebern. Größere Steuerzuschüsse konkurrieren mit anderen staatlichen Aufgaben. Ein höheres Renteneintrittsalter verlagert einen Teil der Anpassung auf die Lebensarbeitszeit, während geringere relative Rentenleistungen die Empfängerseite betreffen. Damit wird ein häufig emotional diskutiertes Thema zu einer vergleichsweise nüchternen wirtschaftlichen Gleichung. Wenn die Ausgaben schneller wachsen als die Finanzierungsbasis, muss eine Anpassung erfolgen. Die politische Frage besteht weniger darin, ob diese Belastung existiert, sondern vielmehr darin, wie sie zwischen Generationen, Beitragszahlern, Steuerzahlern und Rentnern verteilt wird.
Bundesmittel: Die Rentenversicherung endet nicht beim Beitragssatz
Wer die Finanzierung der gesetzlichen Rente nur anhand des Beitragssatzes betrachtet, sieht deshalb nur einen Teil des Systems. Neben den Beiträgen fließen erhebliche Mittel aus dem Bundeshaushalt in die Rentenversicherung. Im Bundeshaushalt 2026 sind für den Bereich Rentenversicherung insgesamt rund 127,4 Milliarden Euro vorgesehen.
Diese Zahl darf allerdings nicht als bloßes Defizit des Umlageverfahrens interpretiert werden. Die Rentenversicherung übernimmt auch sogenannte nicht beitragsgedeckte Leistungen und gesamtgesellschaftliche Aufgaben, für die zuvor keine entsprechenden Beiträge entrichtet wurden. Die Deutsche Rentenversicherung weist deshalb ausdrücklich darauf hin, dass Bundeszuschüsse nicht einfach als Subvention eines defizitären Systems verstanden werden können.
Zu diesen Aufgaben gehören unter anderem rentenrechtliche Leistungen, die aus politischen oder gesellschaftlichen Gründen gewährt werden. Werden solche Leistungen über die Rentenversicherung organisiert, obwohl ihnen keine entsprechenden individuellen Beiträge gegenüberstehen, ist eine Finanzierung aus Steuermitteln grundsätzlich folgerichtig.
Trotzdem zeigt die Größenordnung der Bundesmittel, wie eng Rentenversicherung und Staatshaushalt mittlerweile miteinander verbunden sind. Die Finanzierung der Alterssicherung lässt sich nicht mehr sinnvoll isoliert von der allgemeinen Finanzpolitik betrachten. Beitragssätze, Steueraufkommen und staatliche Ausgaben bilden zunehmend ein zusammenhängendes System.
Interessant ist dabei eine zusätzliche Perspektive. Nach Angaben der Deutschen Rentenversicherung übersteigen die nicht beitragsgedeckten Leistungen die dafür vorgesehenen Bundeszuschüsse in einer erweiterten Abgrenzung inzwischen sogar um rund 40 Milliarden Euro jährlich. Ein Teil gesamtgesellschaftlicher Aufgaben wird damit faktisch weiterhin von Beitragszahlern der Rentenversicherung mitfinanziert.
Die Debatte ist deshalb komplexer als die einfache Aussage, der Staat müsse eine Finanzierungslücke schließen. Vielmehr werden innerhalb des Rentensystems klassische Versicherungsleistungen und politisch definierte gesamtgesellschaftliche Aufgaben miteinander verbunden. Wer seine Tragfähigkeit beurteilen möchte, muss beide Ebenen voneinander unterscheiden.
Politische Stabilisierung: Eine Belastung verschwindet nicht durch ihre Verteilung
Politische Eingriffe in das Rentensystem werden häufig als Beleg dafür interpretiert, dass seine ursprüngliche Konstruktion nicht mehr funktioniert. Diese Sichtweise greift zu kurz. Ein Sozialversicherungssystem muss regelmäßig an gesellschaftliche und wirtschaftliche Veränderungen angepasst werden.
Problematisch wird es erst dann, wenn kurzfristige Stabilisierung mit langfristiger Lösung verwechselt wird. Ein festgeschriebenes Rentenniveau kann die Leistungen der Rentner stabilisieren, verändert aber nicht automatisch die demografische Belastung dahinter. Wird eine Seite der Gleichung politisch fixiert, muss die Anpassung an einer anderen Stelle stattfinden.
Das lässt sich am aktuellen Rentenniveau erkennen. Mit dem Rentenpaket 2025 wurde beschlossen, das Rentenniveau bis 2031 bei mindestens 48 % zu stabilisieren. Ohne diese Haltelinie würde es nach Berechnungen des Bundesministeriums für Arbeit und Soziales bis 2031 voraussichtlich auf etwa 47 % sinken.
Die Stabilisierung des Rentenniveaus verhindert damit zunächst einen relativen Rückgang der Leistungen. Sie beseitigt allerdings nicht die zugrunde liegenden Kosten. Fallen Renten höher aus, als es die bisherige Rentenformel ergeben hätte, muss die Differenz anderweitig finanziert werden.
Schon 2026 entstehen durch die Haltelinie nach aktueller Finanzschätzung zusätzliche Ausgaben von rund 0,4 Milliarden Euro, die vom Bund erstattet werden. Mit zunehmendem demografischem Druck kann diese Belastung steigen.
Politische Entscheidungen können also bestimmen, wer einen größeren Teil der Anpassung trägt. Sie können die zugrunde liegende wirtschaftliche Belastung jedoch nicht vollständig aufheben.
Das Rentenniveau steht unter Druck – auch wenn es politisch stabilisiert wird
Der Begriff Rentenniveau wird häufig missverstanden. Ein Rentenniveau von 48 % bedeutet nicht, dass jeder Rentner 48 % seines letzten Nettogehalts erhält. Es handelt sich um eine standardisierte Verhältnisgröße zwischen einer modellhaften Standardrente und dem verfügbaren Durchschnittsentgelt.
Für die langfristige Betrachtung ist weniger der einzelne Prozentwert entscheidend als die Mechanik dahinter. Wenn die Zahl der Leistungsempfänger relativ zur Finanzierungsbasis steigt, geraten entweder Beiträge, Steuermittel, Renteneintrittsalter oder das Leistungsniveau unter Anpassungsdruck. Eine politische Haltelinie kann bestimmen, welche dieser Größen zunächst geschützt wird.
Das aktuelle Beispiel zeigt diesen Zusammenhang deutlich. Das Rentenniveau von 48 % wird bis 2031 gesetzlich abgesichert. Der demografische Wandel findet währenddessen trotzdem statt. Die daraus entstehenden Kosten werden damit nicht beseitigt, sondern stärker über andere Finanzierungswege getragen.
Für langfristige Entscheidungen ist dieser Unterschied wesentlich. Stabilität einer einzelnen Kennzahl bedeutet nicht automatisch Stabilität des Gesamtsystems. Ein System kann seine Leistungen konstant halten und gleichzeitig höhere Beiträge oder höhere Steuerzuschüsse benötigen.
Rentenanspruch und Sicherheit sind nicht dasselbe
Auch bei der rechtlichen Betrachtung lohnt sich eine klare Trennung. Wer über Jahrzehnte Beiträge zur gesetzlichen Rentenversicherung entrichtet, erwirbt reale Rentenanwartschaften und spätere Ansprüche. Diese sind keineswegs wertlos oder vollkommen beliebig veränderbar.
Was sich über mehrere Jahrzehnte nicht mit derselben Sicherheit vorhersagen lässt, sind sämtliche Rahmenbedingungen, unter denen diese Ansprüche später erfüllt werden. Beitragssätze, Rentenformeln, Renteneintrittsalter und steuerliche Regelungen können sich verändern. Der Anspruch besteht innerhalb eines politischen und wirtschaftlichen Systems, das selbst an neue Bedingungen angepasst werden kann.
Damit unterscheiden sich Rentenanwartschaften fundamental von einem individuell aufgebauten Kapitalstock. Ein Wertpapierdepot besteht aus Vermögenswerten, deren Eigentümer der Anleger ist. Eine gesetzliche Rentenanwartschaft ist dagegen ein Anspruch auf zukünftige Leistungen innerhalb eines staatlich organisierten Systems.
Beides besitzt Risiken, allerdings unterschiedlicher Art. Kapitalvermögen unterliegt Markt-, Inflations- und Bewertungsrisiken. Ein Umlagesystem hängt stärker von Demografie, Arbeitsmarkt, Lohnentwicklung und politischen Entscheidungen ab. Sicherheit entsteht deshalb nicht dadurch, nur eine dieser Formen zu betrachten, sondern dadurch, ihre jeweiligen Abhängigkeiten zu verstehen.
Das eigentliche Problem ist nicht die gesetzliche Rente
Es wäre deshalb zu einfach, aus den strukturellen Herausforderungen den Schluss zu ziehen, dass die gesetzliche Rentenversicherung grundsätzlich gescheitert sei. Das Umlageverfahren erfüllt eine Funktion, die private Kapitalmärkte nur eingeschränkt übernehmen können. Es verteilt Risiken zwischen Generationen und schafft eine lebenslange Einkommensbasis, die nicht unmittelbar davon abhängt, ob einzelne Menschen während ihres Erwerbslebens erfolgreich Kapital aufgebaut haben.
Gleichzeitig besitzt jedes System Grenzen. Ein Umlageverfahren kann nur das verteilen, was eine Volkswirtschaft erwirtschaftet und politisch für diesen Zweck bereitstellt. Ein Kapitaldeckungsverfahren kann dagegen nur jene Erträge liefern, die aus vorhandenem Kapital und zukünftiger wirtschaftlicher Wertschöpfung entstehen.
Beide Modelle sind damit auf dieselbe grundlegende Realität angewiesen: Eine Gesellschaft kann langfristig nur verteilen, was ihre Wirtschaft produziert. Der Unterschied liegt vor allem darin, wie Ansprüche organisiert, finanziert und zwischen Menschen sowie Generationen verteilt werden.
Die entscheidende Frage lautet daher nicht, ob Umlage oder Kapitaldeckung grundsätzlich überlegen ist. Sinnvoller ist die Frage, welche Risiken entstehen, wenn die eigene Altersvorsorge überwiegend von nur einem dieser Mechanismen abhängig bleibt.
Eigenverantwortung: Nicht als Ersatz, sondern als zweite Säule
Aus dieser Perspektive verändert sich auch die Bedeutung privater Vorsorge. Eigener Kapitalaufbau muss nicht als Gegenmodell zur gesetzlichen Rente verstanden werden. Er kann vielmehr eine andere wirtschaftliche Abhängigkeit hinzufügen und dadurch das Gesamtrisiko verteilen.
Wer ausschließlich auf die gesetzliche Rente angewiesen ist, hängt langfristig stark von Lohnentwicklung, Beschäftigung, Demografie und politischen Rahmenbedingungen ab. Wer ausschließlich Kapitalvermögen besitzt, ist dagegen stärker von Kapitalmärkten, Unternehmensgewinnen, Zinsen, Inflation und der eigenen Anlagestrategie abhängig.
Eine Kombination verschiedener Einkommensquellen kann deshalb robuster sein als die vollständige Abhängigkeit von nur einem System. Gesetzliche Rente, betriebliche Altersvorsorge, eigenes Vermögen und langfristige Kapitalerträge erfüllen unterschiedliche Funktionen. Nicht jede Säule muss dieselbe Aufgabe übernehmen.
Der wichtigste Unterschied liegt in der Kontrolle. Politische Rahmenbedingungen kann der Einzelne kaum beeinflussen. Wie viel Vermögen er zusätzlich aufbaut, welche Risiken er akzeptiert und wie langfristig er plant, liegt zumindest teilweise in seinem eigenen Einflussbereich.
Kapitalbildung verändert die Mechanik
Private Vorsorge bedeutet dabei mehr als lediglich Geld für später zurückzulegen. Kapital besitzt die Fähigkeit, selbst Erträge zu erwirtschaften. Unternehmen investieren Kapital, erzielen Gewinne und schaffen Cashflows. Anleger können über Beteiligungen an dieser wirtschaftlichen Wertschöpfung partizipieren.
Das verändert die Logik gegenüber einem reinen Umlagesystem. Konsum wird in die Zukunft verschoben und heutiges Einkommen wird zu produktivem Kapital. Über lange Zeiträume kann dadurch ein wachsender Vermögensstock entstehen, der später nicht ausschließlich von den Beiträgen einer nachfolgenden Generation abhängig ist.
Kapitalbildung ist deshalb kein garantiertes Versprechen. Märkte schwanken, Unternehmen scheitern und Renditen lassen sich nicht sicher vorhersagen. Ihr entscheidender Unterschied liegt darin, dass ein eigener Vermögenswert aufgebaut wird, dessen zukünftige Erträge zumindest teilweise von wirtschaftlicher Produktivität abhängen.
Zeit spielt dabei eine zentrale Rolle. Je früher Kapital aufgebaut wird, desto länger können Erträge wieder investiert werden. Die Frage nach Altersvorsorge wird damit weniger zu einer Frage des richtigen Produkts als zu einer Frage von Struktur, Dauer und wirtschaftlicher Substanz.
Kurzfristige Politik trifft auf langfristige Verpflichtungen
Eine zusätzliche Schwierigkeit des Rentensystems liegt in seinen unterschiedlichen Zeithorizonten. Rentenpolitik betrifft Verpflichtungen, die teilweise erst in mehreren Jahrzehnten vollständig sichtbar werden. Politische Entscheidungen entstehen dagegen innerhalb wesentlich kürzerer Zyklen.
Eine Reform kann wirtschaftlich sinnvoll und gleichzeitig politisch schwer vermittelbar sein. Höhere Beiträge treffen heutige Arbeitnehmer unmittelbar. Ein späterer Renteneintritt betrifft konkrete Lebensplanungen, während geringere Leistungssteigerungen von bestehenden und zukünftigen Rentnern wahrgenommen werden.
Der Nutzen langfristiger Veränderungen entsteht dagegen häufig erst Jahre oder Jahrzehnte später. Kosten sind kurzfristig sichtbar, Vorteile liegen in der Zukunft. Damit entsteht ein klassisches Anreizproblem zwischen langfristiger Tragfähigkeit und kurzfristiger politischer Akzeptanz.
Das erklärt einen Teil der schrittweisen Anpassungen des Systems. Sie sind nicht zwangsläufig Ausdruck fehlenden Verständnisses, sondern auch Folge einer politischen Realität, in der tiefgreifende Veränderungen große Verteilungswirkungen erzeugen.
Wahrnehmung und Realität
Die gesetzliche Rente besitzt einen hohen psychologischen Wert, weil sie Planbarkeit vermittelt. Arbeitnehmer sehen ihre Rentenpunkte und erhalten regelmäßig Informationen über voraussichtliche Leistungen. Dadurch entsteht ein konkretes Bild der eigenen finanziellen Zukunft.
Diese Zahlen sind wichtig, sollten aber nicht mit einer unveränderlichen Prognose verwechselt werden. Ein Zeitraum von 20, 30 oder 40 Jahren enthält zwangsläufig Annahmen über wirtschaftliche Entwicklung, politische Entscheidungen und gesellschaftliche Strukturen. Niemand kann diese Faktoren heute vollständig kennen.
Das bedeutet nicht, dass Renteninformationen bedeutungslos wären. Es bedeutet lediglich, dass langfristige Planung immer mit Unsicherheit verbunden ist. Wer diese Unsicherheit akzeptiert, kann sie in seine Entscheidungen einbeziehen, anstatt sie auszublenden.
Vielleicht liegt darin der wichtigste Perspektivwechsel. Sicherheit entsteht nicht dadurch, dass eine Zahl auf einem Schreiben steht. Sie entsteht dadurch, mehrere mögliche Entwicklungen zu berücksichtigen und die eigene finanzielle Struktur so aufzubauen, dass nicht jede Veränderung eines einzelnen Systems zur existenziellen Belastung wird.
Fazit: Die Rente ist kein Versprechen außerhalb der wirtschaftlichen Realität
Das deutsche Rentensystem ist kein grundsätzlich fehlerhaftes Konstrukt. Das Umlageverfahren besitzt eine nachvollziehbare ökonomische und gesellschaftliche Funktion und hat über Jahrzehnte Millionen Menschen ein verlässliches Einkommen im Alter ermöglicht. Seine Leistungsfähigkeit war jedoch immer von bestimmten wirtschaftlichen und demografischen Voraussetzungen abhängig.
Diese Voraussetzungen verändern sich. Große Jahrgänge verlassen den Arbeitsmarkt, kleinere Generationen folgen nach und die Ruhestandsphase erstreckt sich über längere Zeiträume. Gleichzeitig wächst die Bedeutung staatlicher Finanzierungsbeiträge und politischer Entscheidungen darüber, wie die entstehenden Belastungen verteilt werden.
Die entscheidende Erkenntnis besteht deshalb nicht darin, die gesetzliche Rente abzuschreiben. Ebenso wenig wäre es sinnvoll, heutige Leistungsversprechen unverändert über mehrere Jahrzehnte fortzuschreiben. Beide Sichtweisen vereinfachen ein System, dessen tatsächliche Mechanik wesentlich komplexer ist.
Wer die Zusammenhänge versteht, muss nicht gegen die gesetzliche Rente argumentieren. Er sollte lediglich verstehen, welche Aufgabe sie erfüllen kann – und welche nicht.
Die gesetzliche Rente kann ein wichtiger Baustein der Altersvorsorge bleiben. Sie ersetzt jedoch nicht die Frage, wie viel finanzielle Unabhängigkeit man selbst aufbauen möchte.
Wie bei jeder langfristigen Entscheidung beginnt auch hier alles mit demselben Schritt: erst verstehen, dann bewerten.