
Bei Microsoft besteht kaum ein Mangel an überzeugenden Argumenten. Das Unternehmen gehört zu den profitabelsten Konzernen der Welt, besitzt eine außergewöhnlich starke Stellung in der Unternehmens-IT und verbindet mit Azure, Microsoft 365, GitHub, Dynamics und weiteren Plattformen Produkte, die tief in den täglichen Abläufen vieler Unternehmen verankert sind. Hinzu kommt künstliche Intelligenz als zusätzlicher Wachstumstreiber. Wer Microsoft ausschließlich anhand seiner Unternehmensqualität betrachtet, findet deshalb nur wenige offensichtliche Schwachstellen.
An der Börse reicht diese Betrachtung jedoch nicht aus. Ein Unternehmen kann hervorragend geführt sein, hohe Kapitalrenditen erwirtschaften und über einen tiefen wirtschaftlichen Burggraben verfügen – und trotzdem zu einem Preis gehandelt werden, der einen großen Teil dieser Qualität bereits vorwegnimmt. Die entscheidende Aufgabe besteht deshalb darin, Unternehmen und Aktie voneinander zu trennen. Microsoft ist dafür ein besonders gutes Beispiel.
Die eigentliche Stärke liegt unter der Oberfläche
Microsoft wird häufig über einzelne Produkte wahrgenommen. Windows, Office, Azure, Xbox oder inzwischen Copilot stehen jeweils für unterschiedliche Teile des Konzerns. Wirtschaftlich wichtiger ist jedoch die Verbindung dieser Angebote zu einem gemeinsamen Ökosystem.
Unternehmenskunden können ihre Infrastruktur über Azure betreiben, Microsoft 365 für die tägliche Arbeit nutzen, Identitäten und Zugriffe über Microsoft-Lösungen verwalten und zusätzliche Dienste aus den Bereichen Sicherheit, Datenanalyse oder künstliche Intelligenz integrieren. Mit jeder weiteren Verbindung steigt nicht nur der Umsatz pro Kunde, sondern häufig auch der Aufwand eines späteren Anbieterwechsels. Die Stärke liegt damit weniger in einem einzelnen Produkt als in der Tiefe der Integration.
Diese Struktur schafft hohe Wechselkosten. Ein Wechsel betrifft bei großen Unternehmen oft nicht nur eine Softwarelizenz, sondern Prozesse, Schnittstellen, Benutzerrechte, Datenstrukturen und bestehende Arbeitsabläufe. Dadurch entsteht eine Bindung, die weit über Markenloyalität hinausgeht. Microsoft ist in vielen Unternehmen nicht nur Anbieter, sondern ein Teil der digitalen Infrastruktur geworden.
Hohe Qualität zeigt sich nicht nur im Wachstum
Wachstum allein sagt wenig darüber aus, ob ein Unternehmen langfristig Wert schafft. Entscheidend ist, mit welchem Kapitaleinsatz dieses Wachstum erreicht wird und wie viel wirtschaftlicher Ertrag daraus entsteht. Ein Unternehmen kann stark wachsen und trotzdem Kapital vernichten, wenn für zusätzliche Umsätze immer mehr Investitionen notwendig werden.
Microsoft erreicht in unserer Analyse ein sehr starkes Qualitätsprofil. Die Kombination aus hoher Profitabilität, solider Bilanz, starker Kapitalverwendung und einem breiten wirtschaftlichen Burggraben gehört zu den überzeugendsten innerhalb des Technologiesektors. Gleichzeitig besitzt das Geschäftsmodell einen hohen Anteil vergleichsweise planbarer Erlöse, weil viele Produkte über Abonnements, Cloud-Verträge und langfristige Kundenbeziehungen monetarisiert werden. Damit erfüllt Microsoft viele Eigenschaften, die man bei einem langfristig starken Unternehmen sucht. Doch Unternehmensqualität ist nur die erste Hälfte einer Analyse. Die zweite beginnt dort, wo der Preis ins Spiel kommt.
Qualität und Bewertung sind zwei verschiedene Fragen
Je offensichtlicher die Qualität eines Unternehmens wird, desto eher erkennt sie auch der Markt. Das klingt banal, hat aber weitreichende Folgen. Eine starke Marktposition, hohe Margen und aussichtsreiche Wachstumsmöglichkeiten sind nicht automatisch ein Argument für eine Aktie, wenn für diese Eigenschaften bereits ein entsprechend hoher Preis verlangt wird.
Bei Microsoft erwartet der Markt heute nicht nur, dass das bestehende Geschäft stabil bleibt. Eingepreist ist auch die Hoffnung auf weiteres Wachstum bei Azure, eine erfolgreiche Monetarisierung von KI-Produkten und die Annahme, dass die hohen Investitionen in Rechenzentren und Infrastruktur langfristig in deutlich höhere Cashflows übergehen. Je höher diese Erwartungen ausfallen, desto weniger Raum bleibt für operative Enttäuschungen.
Damit verschiebt sich die entscheidende Frage. Sie lautet nicht mehr nur, ob Microsoft weiter wachsen kann. Sie lautet, ob das Unternehmen die Erwartungen übertreffen kann, die im aktuellen Kurs bereits enthalten sind.
Gute Unternehmen können an hohen Erwartungen scheitern
Je höher die wahrgenommene Qualität eines Unternehmens ist, desto höher fallen häufig auch die Erwartungen des Marktes aus. Das führt zu einer besonderen Situation: Gute operative Ergebnisse reichen nicht immer aus, wenn Investoren mit noch besseren Ergebnissen gerechnet haben. Eine Aktie kann deshalb trotz weiter wachsender Umsätze und Gewinne unter Druck geraten.
Für langfristige Anleger ist das ein wichtiger Unterschied. Nicht jede negative Kursreaktion bedeutet, dass das Unternehmen schwächer geworden ist. Manchmal verändert sich nur das Verhältnis zwischen Realität und zuvor eingepreisten Erwartungen. Gerade bei hoch bewerteten Qualitätsunternehmen ist diese Differenz oft entscheidender als die absolute Entwicklung einzelner Kennzahlen.
KI macht Microsoft stärker, aber nicht automatisch wertvoller
Die Integration künstlicher Intelligenz ist für Microsoft strategisch besonders interessant, weil der Konzern neue Funktionen nicht erst über neue Vertriebskanäle etablieren muss. Copilot kann direkt in Anwendungen integriert werden, die Unternehmen bereits verwenden. Azure stellt gleichzeitig die notwendige Infrastruktur bereit, während GitHub, Dynamics und Microsoft 365 weitere Ansatzpunkte für zusätzliche Monetarisierung schaffen.
Diese Ausgangslage ist stark. Trotzdem sollte man technologische Relevanz nicht automatisch mit wirtschaftlichem Erfolg gleichsetzen. Die notwendige Infrastruktur ist kapitalintensiv, Rechenzentren müssen gebaut, Chips beschafft und Energiekapazitäten gesichert werden. Der Free Cashflow wird dadurch zunächst stärker belastet, bevor sich zeigt, welche Rendite diese Investitionen langfristig tatsächlich erwirtschaften. Im KI-Geschäft entscheidet deshalb nicht nur, wer technologisch vorne liegt. Entscheidend ist, ob aus hohen Investitionen dauerhaft höhere Cashflows entstehen und ob Kunden bereit sind, für neue Funktionen zusätzliche Preise zu akzeptieren. Erst dann wird aus technologischem Fortschritt auch wirtschaftlicher Mehrwert.
Der neue Microsoft-Konzern ist kapitalintensiver
Microsoft galt über lange Zeit als Paradebeispiel eines hochskalierbaren Softwaregeschäfts. Einmal entwickelte Software konnte an zusätzliche Kunden verkauft werden, ohne dass die Kosten im gleichen Verhältnis steigen mussten. Cloud und künstliche Intelligenz verändern dieses Verhältnis teilweise.
Die Skalenvorteile bleiben bestehen, gleichzeitig erfordert zukünftiges Wachstum immer größere physische Infrastruktur. Rechenzentren, Netzwerke, Energieversorgung und spezialisierte Hardware machen das Geschäftsmodell kapitalintensiver als in früheren Jahrzehnten. Wachstum kostet damit heute mehr Kapital als im klassischen Softwaremodell.
Das ist nicht zwangsläufig negativ. Entscheidend wird sein, welche zusätzlichen Erträge Microsoft mit diesem Kapital erwirtschaftet. Ein hoher Investitionsbedarf kann langfristig sogar einen zusätzlichen Wettbewerbsvorteil schaffen, wenn nur wenige Unternehmen überhaupt in der Lage sind, vergleichbare Summen effizient einzusetzen.
Warum der Free Cashflow wichtiger wird
Für die Bewertung wird deshalb der Free Cashflow besonders wichtig. Gewinne können die wirtschaftliche Stärke eines Unternehmens zeigen, beantworten aber nicht vollständig die Frage, wie viel Kapital tatsächlich für Wachstum gebunden werden muss. Bei Microsoft ist dieser Unterschied aktuell besonders sichtbar, weil der Ausbau der KI- und Cloud-Infrastruktur einen erheblichen Teil der operativen Mittel beansprucht.
Für langfristige Anleger ist deshalb nicht nur relevant, wie stark Umsatz und Gewinn wachsen. Entscheidend ist, wie viel frei verfügbarer Cashflow nach den notwendigen Investitionen übrig bleibt. Erst dieser Betrag zeigt, wie viel wirtschaftliche Substanz tatsächlich für Ausschüttungen, Rückkäufe, Übernahmen oder weitere Investitionen zur Verfügung steht.
Langfristig wird sich zeigen müssen, ob die heutigen Investitionen die Grundlage für deutlich höhere Cashflows schaffen oder dauerhaft einen größeren Teil der Ertragskraft absorbieren. Diese Frage ist für die Bewertung wichtiger als die kurzfristige Begeisterung über einzelne technologische Entwicklungen.
Warum eine Analyse auch ohne heutigen Einstieg wertvoll ist
Wenn eine Aktie heute nicht attraktiv bewertet erscheint, wirkt eine detaillierte Analyse zunächst wenig nützlich. Schließlich führt sie möglicherweise zu keiner unmittelbaren Entscheidung. Langfristig kann jedoch gerade darin ein großer Vorteil liegen.
Interessante Einstiegsmöglichkeiten entstehen selten zu einem Zeitpunkt, an dem genügend Ruhe vorhanden ist, ein Unternehmen von Grund auf zu verstehen. Kurse können innerhalb weniger Wochen deutlich fallen, weil Wachstum enttäuscht, Erwartungen korrigiert werden oder der gesamte Markt unter Druck gerät. Wer erst dann beginnt, Geschäftsmodell, Bilanz, Wettbewerbsvorteile und langfristige Ertragskraft zu untersuchen, muss Analyse und Entscheidung gleichzeitig treffen.
Vorbereitung verändert diese Situation. Wer bereits weiß, welche Eigenschaften eines Unternehmens entscheidend sind, welche Risiken akzeptabel erscheinen und welche Annahmen für eine Bewertung notwendig sind, muss in einer späteren Schwächephase nicht mehr bei null anfangen. Die Analyse wird damit zu einer Grundlage für zukünftige Entscheidungen und nicht nur zu einer Momentaufnahme.
Gute Unternehmen geben nicht nur eine Gelegenheit
Auch Microsoft war in der Vergangenheit nicht dauerhaft teuer oder dauerhaft günstig. Selbst außergewöhnlich starke Unternehmen erleben Phasen, in denen Erwartungen sinken, Märkte korrigieren oder kurzfristige Unsicherheit entsteht. Der fundamentale Wert eines Unternehmens verändert sich dabei häufig deutlich langsamer als sein Aktienkurs.
Darin liegt ein wesentlicher Unterschied zwischen Beobachten und Reagieren. Wer ausschließlich auf Kursbewegungen schaut, beginnt sich häufig erst dann für ein Unternehmen zu interessieren, wenn die Aufmerksamkeit bereits besonders groß ist. Wer das Unternehmen vorher analysiert hat, kann eine spätere Veränderung des Preises dagegen in Relation zu etwas setzen, das bereits verstanden wurde.
Eine Watchlist ist aus dieser Perspektive keine Sammlung von Aktien, die man irgendwann kaufen möchte. Sie ist vielmehr eine Sammlung von Unternehmen, bei denen man weiß, unter welchen Bedingungen eine erneute Prüfung interessant werden könnte.
Ein niedrigerer Kurs ist nicht automatisch eine Chance
Ein niedrigerer Aktienkurs allein macht ein Unternehmen noch nicht attraktiver. Entscheidend ist immer, warum der Kurs gefallen ist. Manchmal verändert sich nur die Wahrnehmung des Marktes, manchmal verschlechtert sich tatsächlich die wirtschaftliche Grundlage.
Eine vorbereitete Analyse hilft dabei, zwischen beiden Situationen zu unterscheiden. Wenn sich der Preis verändert, das Geschäftsmodell aber intakt bleibt, kann eine neue Bewertung sinnvoll werden. Wenn sich dagegen der Burggraben, die Kapitalrendite oder die Ertragskraft strukturell verschlechtern, kann selbst ein deutlich niedrigerer Kurs noch zu hoch sein.
Damit wird Analyse zu einem Filter. Sie hilft nicht nur dabei, mögliche Chancen zu erkennen, sondern auch dabei, vermeintlich günstige Situationen kritisch einzuordnen.
Microsoft nach EchtWert Logik
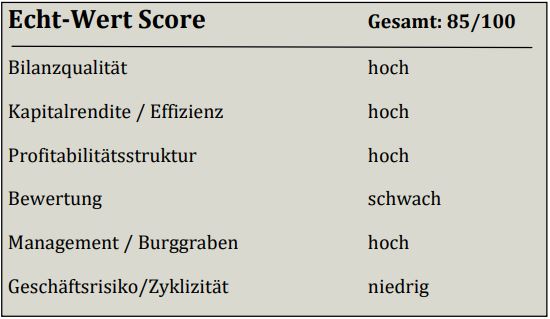
Microsoft gehört nach unserer Analyse fundamental zu den stärksten Unternehmen im Technologiesektor. Der EchtWert Score zeigt ein sehr hohes Qualitätsniveau, getragen von einem belastbaren Geschäftsmodell, hoher Profitabilität, einer starken Bilanz und einem außergewöhnlich breiten wirtschaftlichen Burggraben.
Die Bewertung erzählt jedoch eine andere Geschichte. Der aktuelle Preis verlangt bereits viel von der zukünftigen Entwicklung des Unternehmens. Microsoft muss nicht nur gut bleiben, sondern einen erheblichen Teil der heute erwarteten Entwicklung tatsächlich erreichen, damit diese Erwartungen langfristig gerechtfertigt werden.
Damit entsteht kein Widerspruch. Ein Unternehmen kann hervorragend sein und eine Aktie gleichzeitig wenig Sicherheitsmarge bieten. Die Trennung zwischen Qualität und Bewertung bleibt deshalb auch bei einem Konzern wie Microsoft unverzichtbar.
Vorbereitung ist keine Prognose
Der Zweck einer Unternehmensanalyse besteht nicht darin, jeden heutigen Kurs unmittelbar in Kaufen oder Nicht-Kaufen zu übersetzen. Eine gute Analyse schafft vielmehr einen Bezugsrahmen, mit dem spätere Entwicklungen eingeordnet werden können. Sie beantwortet nicht die Frage, was der Kurs morgen macht, sondern welche wirtschaftlichen Bedingungen langfristig relevant sind.
Bei Microsoft lässt sich die Qualität des Unternehmens heute bereits beurteilen. Die zukünftige Entwicklung des Aktienkurses dagegen nicht. Sollte sich irgendwann das Verhältnis zwischen Preis und Unternehmenswert verändern, ist zumindest die Grundlage vorhanden, um diese Situation neu zu bewerten.
Langfristiges Investieren besteht deshalb nicht nur darin, Chancen zu erkennen. Es besteht auch darin, vorbereitet zu sein, bevor sie entstehen.
Der Kurs entscheidet darüber, wann eine Aktie interessant wird. Die Analyse entscheidet darüber, ob man dann versteht, was man vor sich hat.
Zukunft hat Substanz.
In diesem Sinne: erst verstehen, dann bewerten.
Offenlegung von Interessen und Interessenkonflikten: Der Autor hält zum Zeitpunkt der Veröffentlichung dieses Beitrags keine Aktien oder Finanzinstrumente des im Artikel genannten Unternehmens.
Es bestehen zum Zeitpunkt der Veröffentlichung nach Kenntnis des Autors keine weiteren Beziehungen, Interessen oder Umstände, die geeignet sind, die Objektivität dieser Analyse zu beeinträchtigen.