
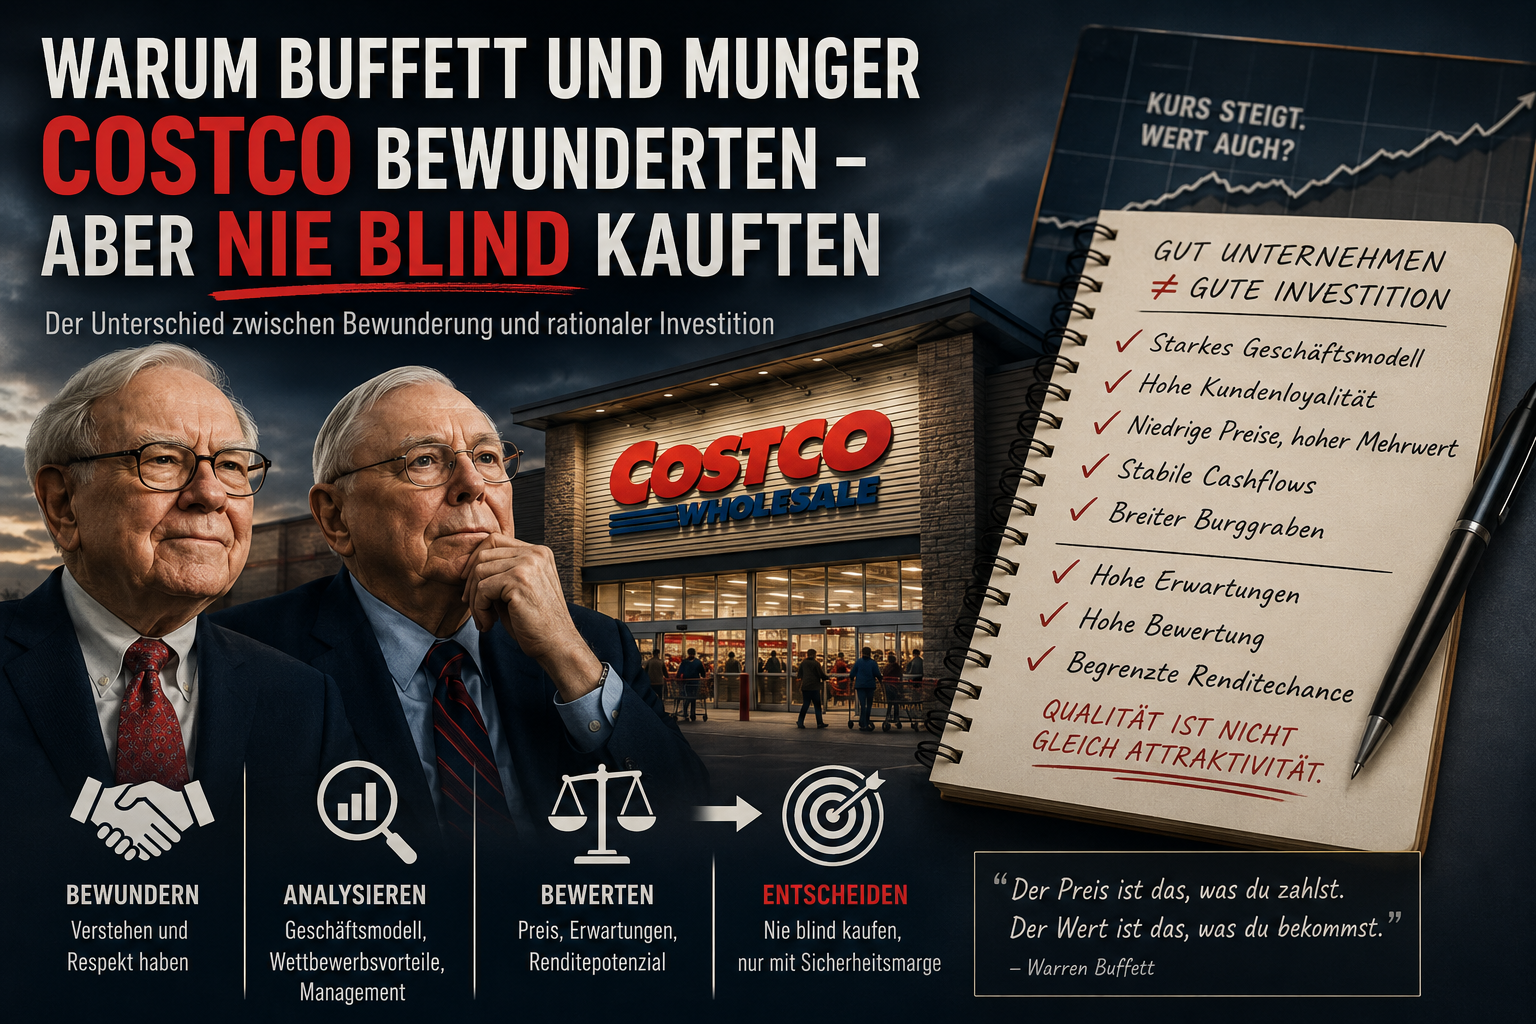
Der Unterschied zwischen Bewunderung und Investition
Es gibt Unternehmen, die über Jahrzehnte hinweg Vertrauen aufbauen. Costco gehört zu diesen Unternehmen. Die Kundenloyalität ist außergewöhnlich hoch, das Geschäftsmodell wirkt stabil und die operative Entwicklung erscheint bemerkenswert konstant. Genau deshalb wurde Costco von Investoren wie Charlie Munger und Warren Buffett immer wieder mit großem Respekt betrachtet. Viele Anleger hören solche Aussagen und ziehen daraus unmittelbar eine Schlussfolgerung: Wenn große Investoren ein Unternehmen bewundern, müsse die Aktie automatisch attraktiv sein.
Doch genau an diesem Punkt beginnt oft das eigentliche Missverständnis. Ein starkes Unternehmen und eine attraktive Investition sind nicht dasselbe. Der Unterschied wirkt zunächst klein, verändert aber die gesamte Perspektive auf den Markt. Viele Anleger konzentrieren sich auf die Qualität eines Unternehmens, ohne gleichzeitig zu hinterfragen, wie viel dieser Qualität bereits im Preis enthalten ist. Dadurch entsteht eine gefährliche Vereinfachung. Aus Verständnis wird Nachahmung, obwohl beides völlig unterschiedliche Dinge sind.
Warum Costco strukturell so stark ist
Costco eignet sich besonders gut, um diesen Unterschied sichtbar zu machen. Das Unternehmen arbeitet mit sehr niedrigen Margen, verzichtet bewusst auf kurzfristige Gewinnmaximierung und konzentriert sich stattdessen auf langfristige Kundenbindung. Genau daraus entsteht Stabilität. Niedrige Preise führen zu Vertrauen, Vertrauen führt zu Loyalität und Loyalität wiederum erzeugt planbare Cashflows. Das Unternehmen baut seinen ökonomischen Wert also nicht primär über hohe Margen auf, sondern über Wiederholung, Skalierung und langfristige Beziehungen.
Viele Anleger betrachten jedoch nur das sichtbare Ergebnis. Sie sehen steigende Umsätze, stabile Expansion und positive Aussagen berühmter Investoren. Was oft fehlt, ist die Frage, warum das Geschäftsmodell tatsächlich funktioniert und wodurch langfristig Wert entsteht. Genau dort beginnt jedoch die eigentliche Analyse. Nicht an der Oberfläche des Unternehmens, sondern in seiner Struktur.
Warum Qualität allein nicht ausreicht
Buffett und Munger haben diesen Unterschied immer verstanden. Sie betrachteten Unternehmen nicht isoliert, sondern im Verhältnis zum Preis. Genau deshalb konnten sie ein Unternehmen gleichzeitig außergewöhnlich gut finden und die Aktie trotzdem nicht kaufen. Für viele Anleger wirkt das widersprüchlich, weil sie Qualität automatisch mit Attraktivität gleichsetzen. In der Realität sind das jedoch zwei verschiedene Ebenen.
Ein Unternehmen kann starke Wettbewerbsvorteile besitzen und trotzdem eine begrenzte zukünftige Rendite bieten. Der Grund dafür liegt oft in den Erwartungen des Marktes. Wenn die Wahrnehmung eines Unternehmens über viele Jahre hinweg immer positiver wird, steigt häufig nicht nur die Qualität des Unternehmens, sondern auch der Preis, den Anleger bereit sind zu zahlen. Dadurch verschiebt sich das Verhältnis zwischen Wert und Bewertung. Das Unternehmen bleibt stark, aber die zukünftige Attraktivität verändert sich.
Wie Erwartungen den Blick verzerren
Genau hier entsteht der Unterschied zwischen oberflächlichem und strukturellem Denken. Oberflächliches Denken orientiert sich an Bekanntheit, Reputation und vergangenen Erfolgen. Strukturelles Denken versucht dagegen zu verstehen, wodurch langfristige Wertschöpfung tatsächlich entsteht und wie viel davon bereits eingepreist wurde. Dieser Unterschied wirkt unscheinbar, entscheidet langfristig jedoch über die Qualität von Investmententscheidungen.
Viele Anleger unterschätzen dabei die Wirkung hoher Erwartungen. Wenn ein Unternehmen über Jahre hinweg nahezu perfekt wahrgenommen wird, entsteht häufig die Annahme, dass diese Entwicklung unbegrenzt fortgesetzt werden kann. Genau dadurch verlieren viele den Blick für das Verhältnis zwischen Preis und ökonomischem Wert. Die Aufmerksamkeit richtet sich dann stärker auf die Geschichte eines Unternehmens als auf die tatsächliche Attraktivität der Investition.
Warum Costco ein interessanter Fall ist
Costco ist deshalb ein interessanter Fall. Nicht weil das Unternehmen schwach wäre, sondern weil es zeigt, dass operative Stärke allein nicht ausreicht. Hohe Kapitalrenditen, stabile Marktpositionen und starke Kundenbindung sind wichtige Faktoren. Entscheidend bleibt jedoch, wie diese Qualität im Verhältnis zur Bewertung einzuordnen ist. Genau dort beginnt die Trennung zwischen Bewunderung und rationaler Analyse.
In meiner vollständigen Analyse gehe ich deshalb nicht nur auf das Geschäftsmodell von Costco ein, sondern vor allem auf die ökonomische Struktur dahinter. Der Fokus liegt nicht auf kurzfristigen Kursbewegungen, sondern auf der Frage, wie Wert tatsächlich entsteht und warum außergewöhnliche Unternehmen trotzdem keinen maximalen EchtWert-Score erreichen müssen. Denn langfristig entscheidet nicht allein die Qualität eines Unternehmens über den Erfolg eines Investments, sondern die Beziehung zwischen Wert, Erwartungen und Preis.
Genau darum geht es bei EchtWert Capital – Zukunft hat Substanz
Offenlegung von Interessen und Interessenkonflikten: Der Autor hält zum Zeitpunkt der Veröffentlichung dieses Beitrags keine Aktien oder Finanzinstrumente des im Artikel genannten Unternehmens.
Es bestehen zum Zeitpunkt der Veröffentlichung nach Kenntnis des Autors keine weiteren Beziehungen, Interessen oder Umstände, die geeignet sind, die Objektivität dieser Analyse zu beeinträchtigen.